
Riesgo · 2 de 3
Drawdown: cuánto has llegado a perder (y por qué importa)
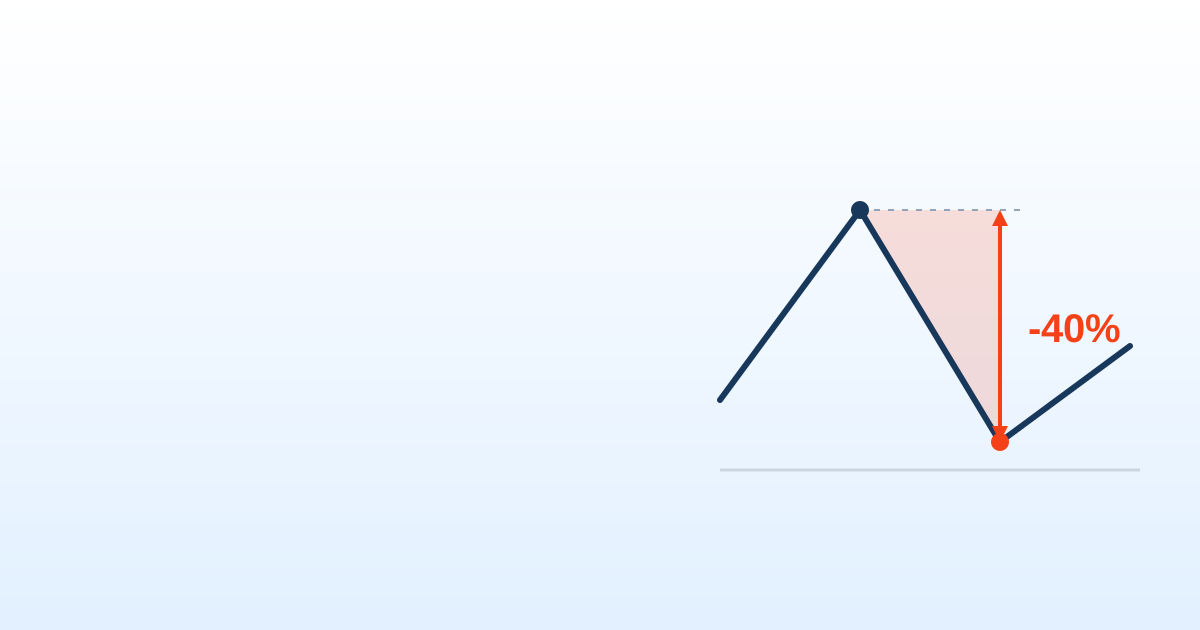
El número que más asusta de una inversión no suele ser la rentabilidad, sino cuánto has llegado a perder por el camino. Ese bajón desde un máximo hasta el punto más bajo posterior es el drawdown (la caída máxima), y saber leerlo te dice qué riesgo estás asumiendo de verdad.
5 min de lectura
En resumen
- El drawdown es la caída de una cartera desde un máximo hasta el punto más bajo posterior, en porcentaje; el drawdown máximo es la peor de esas caídas en un periodo.
- Las pérdidas y las ganancias no son simétricas: tras caer un 50 % necesitas subir un 100 % para volver al punto de partida.
- La subida necesaria para recuperar una caída es caída ÷ (1 − caída): un −20 % exige un +25 % y un −33 %, un +50 %.
- Antes de invertir, mira el drawdown máximo histórico y pregúntate si aguantarías esa caída sin vender.
Qué es el drawdown
El drawdown es la caída desde un máximo hasta el valle que viene después: cuánto ha bajado tu cartera desde su mejor momento antes de recuperarse. Se mide en porcentaje. El drawdown máximo (o max drawdown) es la peor de todas esas caídas a lo largo de un periodo, el bache más profundo que has tenido que soportar.
Dos carteras pueden acabar el año con la misma rentabilidad y haber sido experiencias completamente distintas: una subió casi en línea recta, la otra llegó a caer un 35 % por el camino. Ese 35 % es el número que de verdad pone a prueba tu estómago, porque es el momento en el que muchos venden presos del pánico y convierten una pérdida temporal en una definitiva.
La matemática de la recuperación
Aquí está lo que casi nadie tiene en cuenta: las pérdidas y las ganancias no son simétricas. Para recuperar una caída necesitas una subida mayor que la propia caída, porque partes de una base más pequeña.
Si pierdes un 50 %, no te basta con ganar un 50 % después: necesitas un +100 % solo para volver a donde estabas. Una caída del 20 % exige un +25 % para recuperarte; una del 33 %, un +50 %. Cuanto más profundo es el drawdown, más desproporcionado es el esfuerzo para salir del agujero.
Por eso un drawdown grande no solo es incómodo: te retrasa durante años. Evitar caídas profundas suele importar más para tu resultado final que acertar con las subidas.
Cómo usarlo
Mira el drawdown máximo antes de invertir
Antes de elegir un fondo o una estrategia, busca su peor caída histórica. Es el escenario que tendrás que aguantar sin vender si vuelve a repetirse.
Pregúntate si podrías dormir con esa caída
Imagina esa pérdida sobre tu dinero real. Si un −40 % te haría vender de noche, esa inversión no encaja con tu tolerancia, por buena que sea su rentabilidad.
Compara inversiones por su drawdown, no solo por su rentabilidad
Entre dos opciones con rendimiento parecido, la que cae menos suele ser la mejor: llegas al mismo sitio pasando menos miedo por el camino.
La idea que te puedes llevar
El drawdown mide el dolor, no solo el resultado. Es la cifra que decide si aguantarás invertido el tiempo suficiente para que la rentabilidad haga su trabajo, o si venderás en el peor momento.
En MyPortfolio te mostramos el drawdown de tu cartera para que juzgues el riesgo, no solo la rentabilidad, y elijas inversiones que puedas mantener cuando el mercado se pone feo.
Preguntas frecuentes
¿Qué es el drawdown?
Es la caída desde un máximo hasta el valle que viene después: cuánto ha bajado una cartera desde su mejor momento antes de recuperarse. Se expresa en porcentaje.
¿Qué significa drawdown máximo?
Es la peor caída de máximo a mínimo a lo largo de un periodo, el bache más profundo que habrías tenido que soportar. Es la cifra que pone a prueba tu tolerancia al riesgo.
¿Cómo se calcula el drawdown?
Se divide el valor en el punto más bajo entre el máximo anterior y se resta 1. Si la cartera pasó de 10.000 € a 7.000 €, el drawdown es 7.000 ÷ 10.000 − 1, un −30 %.
¿Cuánto hay que subir para recuperar una caída?
Más de lo que se cayó: subida necesaria = caída ÷ (1 − caída). Un −20 % pide un +25 %, un −33 % un +50 % y un −50 % un +100 %.
¿Cuál es un buen drawdown máximo?
No hay una cifra buena para todos: depende de cuánto podrías ver caer tu dinero sin vender. Entre dos inversiones con rentabilidad parecida, la de menor drawdown suele ser la mejor opción.