
Gestión de la cartera · 2 de 2
Rebalancear la cartera: cuándo y cómo hacerlo sin vender
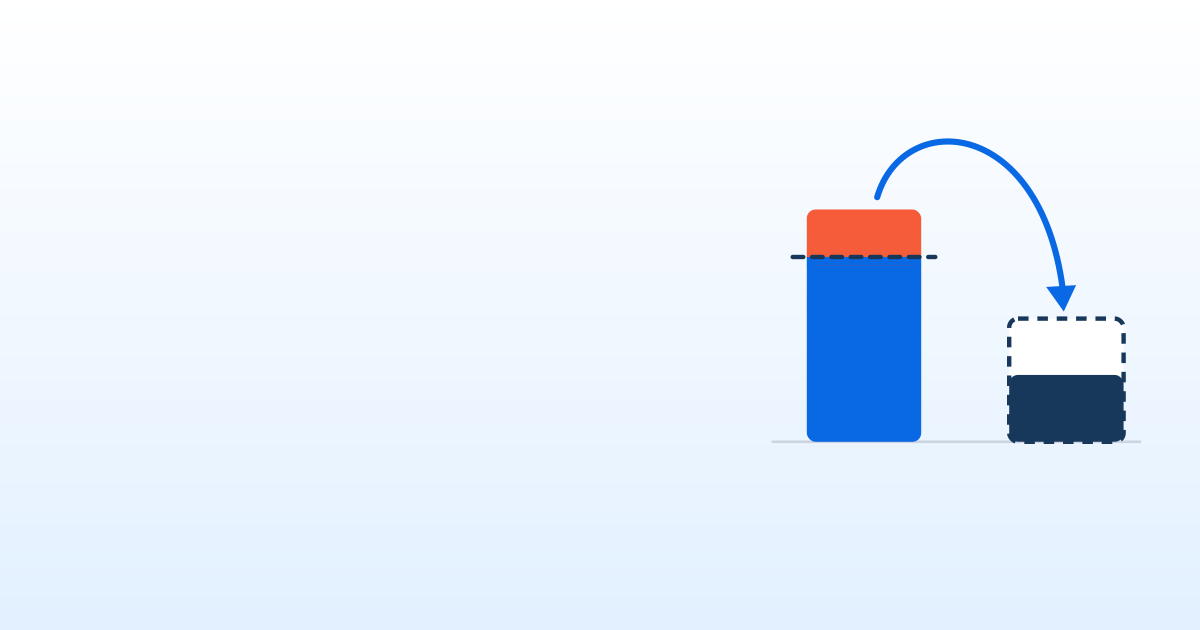
Rebalancear es devolver tu cartera a los pesos que elegiste, por ejemplo un 60 % en bolsa y un 40 % en renta fija, cuando el mercado los ha movido. La investigación de Vanguard apunta a revisarla una o dos veces al año y actuar solo si algo se aleja 5 puntos o más. Muchas veces basta con dirigir las aportaciones nuevas, sin vender.
11 min de lectura
En resumen
- Rebalancear sirve para mantener el riesgo que elegiste, no para ganar más: devuelve la cartera a su reparto cuando una parte ha crecido más que la otra.
- Según Vanguard, revisar la cartera una o dos veces al año y rebalancear solo cuando un activo se aleja 5 puntos o más de su peso objetivo equilibra bien el control del riesgo y los costes.
- La forma más barata de rebalancear es con dinero nuevo: cada aportación va a lo que está por debajo de su peso y no vendes nada.
- En España, mover dinero entre fondos de inversión con un traspaso no tributa; vender ETF o acciones con ganancias, sí.
Qué es rebalancear y por qué tu cartera se desvía sola
Cuando montas una cartera decides cuánto pones en cada cosa: tanto en bolsa, tanto en renta fija, tanto en liquidez. Ese reparto es tu cartera objetivo y refleja el riesgo que estás dispuesto a asumir. El problema es que el mercado no respeta tu reparto: cada parte sube o baja a su ritmo y, al cabo de un tiempo, los pesos ya no son los que elegiste.
Un ejemplo. Empiezas con 10.000 €: 6.000 € en un fondo de bolsa y 4.000 € en uno de renta fija, un 60/40. Un año después la bolsa ha subido un 40 % y la renta fija se ha quedado igual. Ahora tienes 8.400 € en bolsa y 4.000 € en renta fija, 12.400 € en total, y la bolsa pesa un 67,7 %. Nadie ha decidido subir el riesgo, pero ha subido.
Y eso se nota cuando llegan las caídas. Si después la bolsa cae un 30 %, con un 60 % en bolsa la cartera pierde un 18 %; con un 67,7 %, pierde un 20,3 %. En el estudio de Vanguard sobre rebalanceo, una cartera 60/40 que nunca se rebalanceó entre 1926 y 2009 acabó con una media del 84,1 % en bolsa. Rentó un 9,1 % anual frente al 8,6 % de rebalancearla cada año, pero con una volatilidad del 14,4 % frente al 11,9 %: mucho más riesgo del que su dueño había elegido.
Rebalancear es corregir esa deriva: vender parte de lo que ha crecido de más, comprar lo que se ha quedado corto, o las dos cosas, hasta volver al reparto de partida. No es una forma de ganar más. En un mercado alcista largo, rebalancear suele rentar algo menos que dejarlo correr, porque vendes lo que más sube. Lo que compras es mantener el riesgo que decidiste.
Cuándo y cada cuánto rebalancear: calendario o bandas
Hay dos maneras de decidir cuándo. Por calendario: eliges una fecha (una vez al año, cada seis meses) y ese día devuelves la cartera a sus pesos, se haya movido mucho o poco. Por bandas o umbrales: fijas un margen alrededor de cada peso y solo actúas cuando algo se sale de él, sea cuando sea. Muchos inversores combinan las dos: miran la cartera en una fecha fija y solo operan si algo está fuera de su banda.
Vanguard estudió estas reglas en «Best practices for portfolio rebalancing» (Jaconetti, Kinniry y Zilbering, 2010, actualizado en 2015) con datos de 1926 a 2009. Su conclusión es que no hay una frecuencia ni un umbral óptimos y que, para la mayoría de inversores, revisar la cartera una o dos veces al año y rebalancear cuando algo se desvía 5 puntos o más equilibra bien el control del riesgo y los costes. Rebalancear cada mes no redujo más el riesgo: en su cartera 60/40 supuso 1.008 rebalanceos en 84 años, frente a 83 rebalanceando una vez al año y 28 con una revisión anual y un umbral de 5 puntos, con una volatilidad parecida (12,1 %, 11,9 % y 11,8 %).
Un estudio posterior de Vanguard, «Rational rebalancing» (2022), llega a una idea parecida: lo mejor es no rebalancear ni demasiado a menudo, como cada mes o cada trimestre, ni demasiado poco, como cada dos años.
Una variante popular de las bandas es la regla 5/25, que difunde el divulgador Larry Swedroe: rebalanceas cuando un activo se desvía 5 puntos de su peso objetivo o un 25 % de ese peso, lo que ocurra antes. Para un peso del 60 %, la banda va del 55 % al 65 % (el 25 % de 60 serían 15 puntos, más que 5). Para un peso del 10 %, la banda va del 7,5 % al 12,5 %, porque el 25 % de 10 son 2,5 puntos. Así las posiciones pequeñas también tienen un margen proporcionado.
En el ejemplo, la bolsa está en el 67,7 %, fuera de la banda del 55 al 65 %: toca rebalancear. Si estuviera en el 63 %, con esta regla la dejarías estar. Lo importante es elegir la regla con la cabeza fría y apuntarla, para no decidir en mitad de una caída o de una euforia.
Cómo rebalancear sin vender: con tus aportaciones
Si aportas dinero cada mes o cada año, tienes la forma más barata de rebalancear: en vez de repartir cada aportación según tus pesos, mándala entera a lo que está por debajo de su objetivo. No vendes nada, así que no pagas comisiones de venta ni impuestos, y la cartera vuelve poco a poco a su sitio. Vanguard lo recomienda expresamente: usar aportaciones, retiradas, dividendos e intereses para rebalancear ayuda a controlar el riesgo y recorta los costes.
En el ejemplo, si aportas 1.000 € y los metes todos en renta fija, pasas a 8.400 € en bolsa y 5.000 € en renta fija: la bolsa baja del 67,7 % al 62,7 %, ya dentro de la banda. Para volver exactamente al 60/40 sin vender necesitarías aportar 1.600 €, porque 8.400 € tienen que ser el 60 % de 14.000 €.
Lo mismo vale en sentido contrario. Si retiras dinero, sácalo de lo que ha crecido de más. Y los dividendos o cupones que cobres puedes reinvertirlos en la parte que se ha quedado corta.
El límite es el tamaño: cuando la desviación es grande en comparación con lo que aportas, corregirla solo con aportaciones puede llevar muchos meses. Entonces puedes combinar las dos cosas: aportar a lo que falta y vender solo lo imprescindible. La calculadora te dice los importes exactos de cada opción.
Impuestos y costes: lo que cuesta rebalancear
Esto es la fiscalidad española para residentes en España. Si vendes acciones o ETF con ganancias para rebalancear, esa ganancia tributa en la base del ahorro del IRPF: un 19 % hasta 6.000 €, un 21 % hasta 50.000 €, un 23 % hasta 200.000 €, un 27 % hasta 300.000 € y un 30 % por encima. En el ejemplo, vender 960 € de bolsa que te costaron unos 686 € supone una ganancia de unos 274 € y, al 19 %, unos 52 € de impuesto.
Con fondos de inversión es distinto. Si tu parte de bolsa y tu parte de renta fija son fondos, puedes rebalancear con un traspaso parcial del fondo de bolsa al de renta fija: el dinero va de un fondo a otro sin pasar por tu cuenta y Hacienda no cobra nada hasta que reembolses de verdad (artículo 94 de la Ley del IRPF). Los ETF no se benefician de esto desde 2022: venderlos para rebalancear tributa como una venta de acciones.
Además están los costes de cada operación: la comisión de compraventa del bróker o del banco, la diferencia entre el precio de compra y el de venta y, en algunos fondos, comisiones de reembolso. Por eso rebalancear con bandas y con aportaciones suele salir más barato que hacerlo cada mes por calendario: operas menos veces y solo cuando hace falta.
Cómo hacerlo en MyPortfolio
Agrupa tus posiciones en zonas
En la pestaña «Plan» de tu cartera asigna cada posición a una zona: las predefinidas (Núcleo, Satélites, Play money y Liquidez) o las que crees tú, por ejemplo «Bolsa» y «Renta fija». El efectivo de la cartera cuenta en Liquidez.
Crea tu plan con los pesos objetivo
Pon el peso objetivo de cada zona (tienen que sumar un 100 %) y tu umbral de desviación en puntos, por ejemplo 5. Si añades tu horizonte y la caída máxima que toleras, el plan pasa de «Plan básico» a «Operativo».
Mira cuánto te has desviado
Para cada zona ves el peso objetivo, el real, la desviación en puntos y cuánto dinero está por encima o por debajo. La desviación total te dice qué parte de la cartera tendrías que mover: en verde si está dentro de tu umbral, en ámbar hasta el doble y en rojo por encima.
Opera en tu bróker y regístralo
MyPortfolio no da órdenes de compra ni de venta. Haces la aportación, la venta o el traspaso donde tengas el dinero, lo registras o importas tu extracto, y la desviación se recalcula.
Sigue el aviso semanal
El correo semanal de tu cartera te dice si sigues dentro de tu margen o qué zona se ha desviado más, para que no tengas que acordarte de mirar.
La idea que te puedes llevar
Rebalancear es mantener el riesgo que elegiste. Elige tus pesos, decide una regla sencilla (una revisión al año y bandas de 5 puntos, o la regla 5/25), corrige primero con las aportaciones y vende solo cuando haga falta. Si tienes fondos y vives en España, usa traspasos en vez de vender.
Qué pesos te convienen depende de tu horizonte y de cuánta caída aguantas sin abandonar el plan, y eso no lo decide una calculadora. Lo que sí puedes hacer es dejar de mirarlo a ojo: con tus pesos objetivo en MyPortfolio sabes en todo momento cuánto te has desviado.
Preguntas frecuentes
¿Cada cuánto hay que rebalancear una cartera?
No hay una frecuencia óptima. Vanguard concluye que revisar la cartera una o dos veces al año y rebalancear solo cuando un activo se desvía 5 puntos o más de su peso objetivo equilibra bien riesgo y costes; rebalancear cada mes no reduce más el riesgo y sí multiplica las operaciones.
¿Qué es la regla 5/25 para rebalancear?
Es una regla de bandas: rebalanceas cuando un activo se aleja 5 puntos de su peso objetivo o un 25 % de ese peso, lo que ocurra antes. Con un peso del 60 % la banda va del 55 % al 65 %; con uno del 10 %, del 7,5 % al 12,5 %.
¿Se puede rebalancear sin vender?
Sí: dirigiendo cada aportación nueva a lo que está por debajo de su peso objetivo, y las retiradas a lo que está por encima. No pagas impuestos ni comisiones de venta, aunque si la desviación es grande puede llevar tiempo.
¿Rebalancear la cartera tributa?
En España, vender acciones o ETF con ganancias tributa en la base del ahorro, del 19 % al 30 %. Pasar dinero de un fondo de inversión a otro con un traspaso no tributa hasta que reembolsas.
¿Rebalancear mejora la rentabilidad?
No necesariamente. Su objetivo es mantener el riesgo que elegiste; en mercados alcistas largos una cartera sin rebalancear suele rentar algo más, pero con más bolsa y más volatilidad de la prevista.