
Rentabilidad · 3 de 6
TWR vs rentabilidad simple: por qué tu porcentaje real puede ser otro
Si has ingresado o retirado dinero de tu cartera a lo largo del año, el porcentaje de rentabilidad que ves a primera vista puede engañarte. La rentabilidad ponderada por tiempo (TWR) resuelve ese problema: mide cómo lo hicieron tus inversiones sin que cuente cuándo ni cuánto dinero moviste. Te explicamos la diferencia con un ejemplo visual.
5 min de lectura
En resumen
- La rentabilidad simple divide la ganancia entre lo invertido y solo es fiable si no has metido ni sacado dinero durante el periodo.
- La rentabilidad ponderada por tiempo (TWR) mide cómo lo hicieron tus inversiones, sin que influya cuándo ni cuánto dinero aportaste o retiraste.
- La TWR parte el periodo en tramos en cada aportación o retirada, calcula la rentabilidad de cada tramo y los encadena.
- La TWR es el estándar para comparar carteras y fondos entre sí y con un índice de referencia.
Qué es la rentabilidad simple
La rentabilidad simple compara cuánto vale tu cartera hoy con cuánto valía al principio: ganancia dividida entre lo invertido. Es fácil de calcular y suficiente cuando no metes ni sacas dinero durante el periodo.
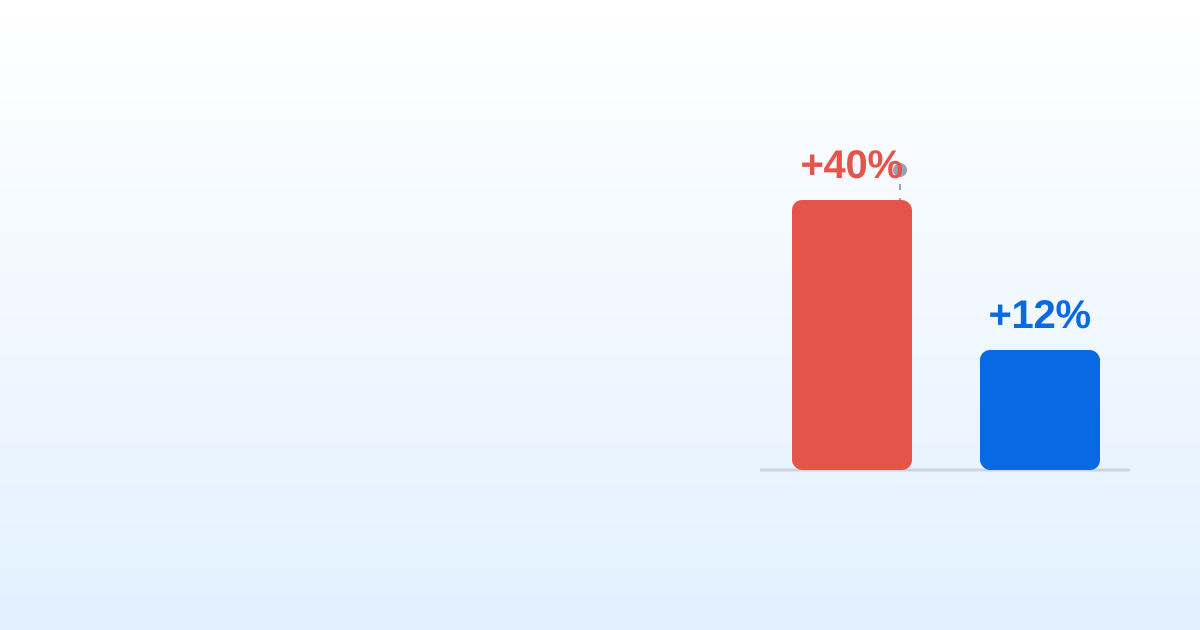
El problema aparece cuando haces aportaciones o retiradas. Imagina que empiezas el año con 10.000 € y, justo antes de una buena racha del mercado, ingresas otros 10.000 €. Tu cartera sube mucho en euros, pero gran parte de esa subida se debe a que aportaste más capital, no a que tus inversiones fueran mejores. La rentabilidad simple mezcla ambas cosas y te da una cifra inflada.
Qué es la TWR (rentabilidad ponderada por tiempo)
La TWR mide el rendimiento de tus inversiones aislando el efecto de tus aportaciones y retiradas. Responde a la pregunta correcta: ¿qué tal lo han hecho mis inversiones, independientemente de cuándo y cuánto dinero moví?
Para lograrlo, divide el periodo en tramos cada vez que entra o sale dinero, calcula la rentabilidad de cada tramo por separado y luego los encadena. Así, una aportación grande no contamina la cifra final: solo cuenta cómo se comportó el dinero que ya estaba invertido.
Por eso la TWR es el estándar para comparar carteras y fondos entre sí, y la métrica que usan los índices de referencia.
Cómo se calcula, paso a paso
Divide el periodo en tramos
Cada vez que ingresas o retiras dinero, cierras un tramo y abres otro. Si hiciste una aportación, tendrás dos tramos: antes y después.
Calcula la rentabilidad de cada tramo
En cada tramo, mide cuánto creció el dinero que ya estaba dentro, sin contar el efectivo que acabas de mover.
Encadena los tramos
Multiplica las rentabilidades de todos los tramos entre sí. El resultado es la rentabilidad ponderada por tiempo de todo el periodo.
La idea que te puedes llevar
Si nunca mueves dinero, rentabilidad simple y TWR coinciden. En cuanto haces aportaciones o retiradas, la TWR es la cifra honesta para juzgar tus decisiones de inversión y compararte con un índice.
En MyPortfolio calculamos la TWR automáticamente, para que sepas de verdad cómo lo está haciendo tu cartera, sin que un ingreso reciente te dé una falsa sensación de éxito.
Preguntas frecuentes
¿Qué es la rentabilidad TWR?
Es la rentabilidad ponderada por tiempo (time-weighted return): mide el rendimiento de tus inversiones aislando el efecto de tus aportaciones y retiradas. Responde a qué tal lo hicieron tus inversiones, independientemente de cuándo y cuánto dinero moviste.
¿Cómo se calcula la TWR?
Se divide el periodo en tramos cada vez que entra o sale dinero y se calcula la rentabilidad de cada tramo. Después se encadenan: se multiplican todos los (1 + rentabilidad del tramo) y se resta 1.
¿Cuándo coinciden la rentabilidad simple y la TWR?
Cuando no metes ni sacas dinero en todo el periodo. En cuanto haces una aportación o una retirada, las dos cifras se separan.
¿Por qué la rentabilidad simple engaña si hago aportaciones?
Porque mezcla lo que hicieron tus inversiones con el momento en que metiste dinero. Si aportas justo antes de una buena racha, la cifra sale inflada aunque tus inversiones no lo hayan hecho mejor.
¿Qué diferencia hay entre TWR y MWR?
La TWR mide tu estrategia sin que cuente cuándo aportaste; la MWR, o TIR, mide lo que ganó tu dinero teniendo en cuenta la fecha de cada aportación. Para compararte con un índice se usa la TWR.