
Rendement · 5 sur 6
Comment comparer votre portefeuille à un indice (benchmark)
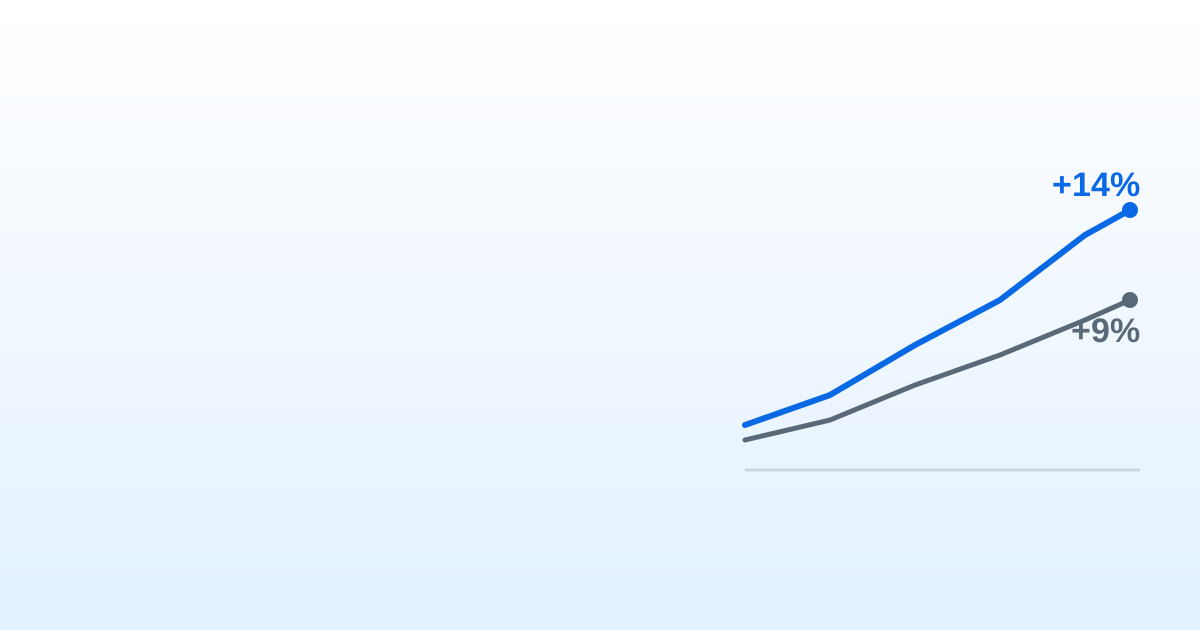
Votre portefeuille a progressé de 8 % cette année. Est-ce un bon résultat ? Cela dépend. Si le marché dans lequel vous investissez a grimpé de 20 %, vous êtes largement à la traîne ; s'il a reculé de 5 %, vous vous en êtes très bien sorti. Un rendement isolé dit peu de choses : il ne prend son sens que lorsque vous le comparez à un indice de référence (benchmark).
5 min de lecture
En bref
- Un rendement isolé ne dit pas si vous vous en sortez bien : il ne prend son sens que comparé à un indice de référence (benchmark) proche de votre portefeuille.
- L'indice doit partager le type d'actifs, le niveau de risque et la zone géographique de votre portefeuille ; pour un portefeuille mondial d'actions, un indice mondial comme le MSCI World.
- Pour une comparaison juste, mesurez votre portefeuille avec le rendement pondéré dans le temps (TWR) et utilisez la version de l'indice dividendes réinvestis (rendement total).
- Si vous battez l'indice, l'écart en votre faveur est votre alpha ; si vous restez en dessous, un fonds indiciel pourrait mieux vous convenir.
Pourquoi comparer à un indice
Un indice de référence représente le comportement moyen d'un marché : le S&P 500 pour les grandes entreprises américaines, l'IBEX 35 pour la Bourse espagnole, un indice obligataire mondial pour les taux. C'est l'étalon à l'aune duquel on juge tout placement.
Comparer votre portefeuille à l'indice vous dit si votre effort (choisir des actions, changer de fonds, ajuster les pondérations) apporte réellement quelque chose. Si vous battez l'indice, cet écart en votre faveur est votre alpha : la valeur qu'ajoutent vos décisions. Si vous restez en dessous, mieux vaut peut-être simplement acheter l'indice via un fonds indiciel et vous épargner le travail.
Sans cette référence, il est facile de confondre un bon marché avec une bonne stratégie. Un +8 % dans une année où tout montait ne prouve rien ; battre l'indice cette même année, si.
Comment choisir le bon indice
La comparaison n'est utile que si l'indice ressemble à ce que vous détenez. Opposer un portefeuille chargé d'obligations au S&P 500 n'a aucun sens : univers, risque et géographies différents. Vous compareriez des pommes avec des oranges.
Choisissez un indice qui partage le même univers d'actifs (actions, obligations, mixte), un niveau de risque proche et la même géographie ou le même secteur qui domine votre portefeuille. Si vous investissez en actions européennes, comparez-vous à un indice européen ; si votre portefeuille est mondial et diversifié, un indice mondial (comme le MSCI World) sera un meilleur miroir qu'un indice mono-pays.
Plus l'indice ressemble à votre portefeuille, plus la lecture est nette : l'écart qui subsiste reflète vos décisions, et non le fait de comparer des choses qui ne se ressemblent pas.
Comment faire une comparaison équitable
Utilisez le rendement pondéré dans le temps (TWR)
Si vous avez versé ou retiré de l'argent, le rendement simple est déformé par le moment de vos versements et n'est pas comparable à un indice. Le TWR isole cet effet et ne mesure que la performance de vos placements, ce qui est précisément ce que reflète un indice.
Comparez au même univers de risque
Assurez-vous que l'indice couvre le même type d'actifs, de risque et de géographie que votre portefeuille. Comparer un portefeuille obligataire à un indice actions exagère ou masque votre résultat réel.
Utilisez un indice en rendement total
Choisissez la version de l'indice qui réinvestit les dividendes (rendement total, total return), et non celle en prix seul. Votre portefeuille perçoit et réinvestit des dividendes ; le comparer à un indice qui les ignore vous donne une avance factice.
Ce qu'il faut retenir
Un pourcentage isolé ne dit pas si vous faites bien ; le bon indice, si. Choisissez-en un qui ressemble à votre portefeuille, mesurez-vous avec le TWR et utilisez sa version en rendement total, et vous saurez si vos décisions apportent quelque chose ou si l'indexation vous conviendrait mieux.
Dans MyPortfolio, vous pouvez comparer votre portefeuille à un indice de référence directement, avec le calcul équitable déjà résolu, pour voir d'un coup d'œil combien d'alpha vous générez vraiment.
Questions fréquentes
Qu'est-ce que le benchmark d'un fonds ou d'un portefeuille ?
C'est l'indice de référence auquel on compare son rendement, par exemple le S&P 500 pour les grandes entreprises américaines ou l'IBEX 35 pour la Bourse espagnole. Il représente le comportement moyen du marché dans lequel il investit.
À quel indice comparer mon portefeuille ?
À un indice qui ressemble à ce que vous détenez : même type d'actifs, risque comparable et même zone géographique ou secteur. Pour un portefeuille mondial d'actions, un indice mondial comme le MSCI World est un meilleur miroir qu'un indice mono-pays.
Qu'est-ce qu'un indice dividendes réinvestis (total return) ?
C'est la version de l'indice qui réinvestit les dividendes, par opposition à la version en prix seul, qui les ignore. Comme votre portefeuille perçoit des dividendes, le comparer à un indice en prix seul lui donne une avance factice.
Que signifie battre l'indice ?
Obtenir un rendement supérieur à celui de l'indice de référence sur la même période, mesuré de façon comparable avec le TWR. Cet écart en votre faveur est votre alpha, la valeur qu'ajoutent vos décisions.