
Risque · 2 sur 3
Drawdown : combien vous avez perdu (et pourquoi c'est important)
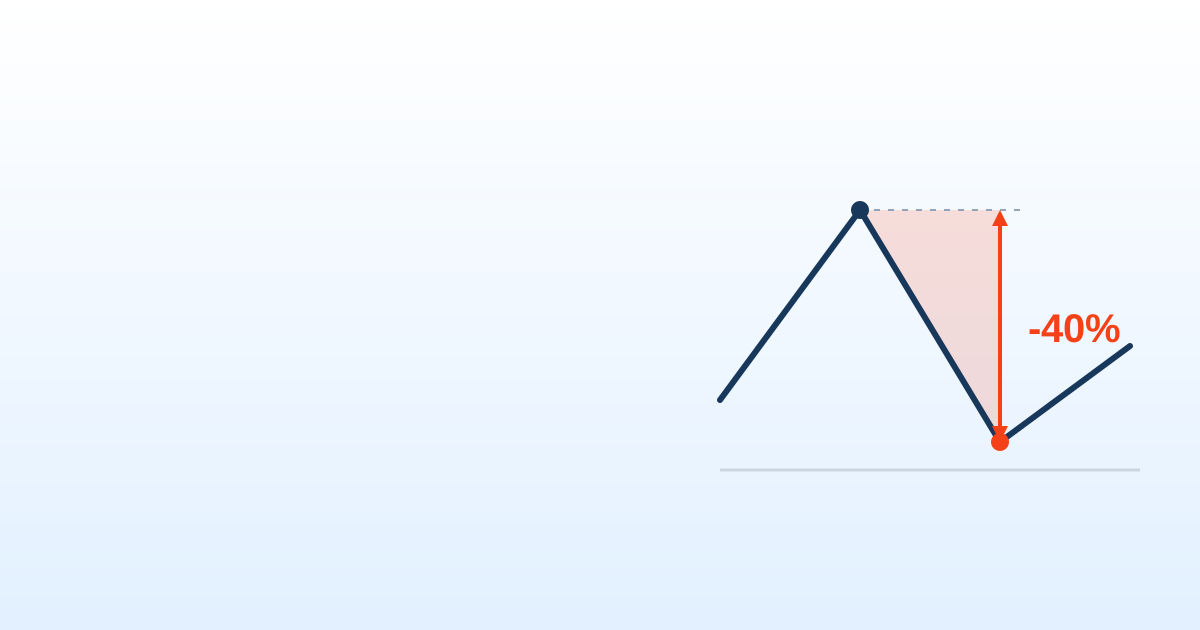
Le chiffre le plus effrayant d'un placement n'est généralement pas le rendement, mais combien vous avez perdu à un moment donné en cours de route. Cette baisse d'un sommet jusqu'au point le plus bas qui suit est le drawdown (la perte maximale), et savoir le lire vous dit quel risque vous prenez vraiment.
5 min de lecture
En bref
- Le drawdown est la baisse d'un portefeuille depuis un sommet jusqu'au point le plus bas qui suit, en pourcentage ; le drawdown maximal est la pire de ces baisses sur une période.
- Les pertes et les gains ne sont pas symétriques : après une baisse de 50 %, il vous faut une hausse de 100 % pour revenir à votre point de départ.
- La hausse nécessaire pour effacer une baisse est baisse ÷ (1 − baisse) : un −20 % exige un +25 % et un −33 %, un +50 %.
- Avant d'investir, regardez le drawdown maximal historique et demandez-vous si vous supporteriez cette baisse sans vendre.
Ce qu'est le drawdown
Le drawdown est la baisse d'un sommet jusqu'au creux qui suit : de combien votre portefeuille a chuté depuis son meilleur moment avant de se redresser. Il se mesure en pourcentage. Le drawdown maximal (ou max drawdown) est la pire de toutes ces baisses sur une période, le trou le plus profond que vous avez dû traverser.
Deux portefeuilles peuvent finir l'année avec le même rendement tout en ayant été des expériences complètement différentes : l'un a monté presque en ligne droite, l'autre a chuté de 35 % en chemin. Ces 35 % sont le chiffre qui met vraiment vos nerfs à l'épreuve, car c'est le moment où beaucoup vendent sous le coup de la panique et transforment une perte temporaire en perte définitive.
La mathématique du redressement
Voici ce que presque personne ne prend en compte : les pertes et les gains ne sont pas symétriques. Pour effacer une baisse, il vous faut une hausse plus grande que la baisse elle-même, car vous repartez d'une base plus faible.
Si vous perdez 50 %, gagner 50 % ensuite ne suffit pas : il vous faut +100 % rien que pour revenir là où vous étiez. Une baisse de 20 % exige un +25 % pour se redresser ; une de 33 %, un +50 %. Plus le drawdown est profond, plus l'effort pour sortir du trou est disproportionné.
C'est pourquoi un gros drawdown n'est pas seulement inconfortable : il vous retarde pendant des années. Éviter les baisses profondes compte souvent davantage pour votre résultat final que réussir les hausses.
Comment l'utiliser
Regardez le drawdown maximal avant d'investir
Avant de choisir un fonds ou une stratégie, cherchez sa pire baisse historique. C'est le scénario que vous devrez traverser sans vendre s'il se reproduit.
Demandez-vous si vous pourriez dormir avec cette baisse
Imaginez cette perte sur votre argent réel. Si un −40 % vous ferait vendre en pleine nuit, ce placement ne correspond pas à votre tolérance, aussi bon soit son rendement.
Comparez les placements par leur drawdown, pas seulement par leur rendement
Entre deux options aux performances proches, celle qui baisse le moins est presque toujours la meilleure : vous arrivez au même endroit avec moins de peur en chemin.
Ce qu'il faut retenir
Le drawdown mesure la douleur, pas seulement le résultat. C'est le chiffre qui décide si vous resterez investi assez longtemps pour que le rendement fasse son travail, ou si vous vendrez au pire moment.
Sur MyPortfolio, nous vous montrons le drawdown de votre portefeuille pour que vous jugiez le risque, et pas seulement le rendement, et que vous choisissiez des placements que vous pourrez conserver quand le marché devient difficile.
Questions fréquentes
Qu'est-ce que le drawdown ?
C'est la baisse d'un sommet jusqu'au creux qui suit : de combien un portefeuille a chuté depuis son meilleur moment avant de se redresser. Il s'exprime en pourcentage.
Que signifie drawdown maximal ?
C'est la pire baisse d'un sommet à un creux sur une période, le trou le plus profond que vous auriez dû traverser. C'est le chiffre qui met à l'épreuve votre tolérance au risque.
Comment calculer le drawdown ?
On divise la valeur au point le plus bas par le sommet précédent et on retranche 1. Si le portefeuille est passé de 10 000 € à 7 000 €, le drawdown est de 7 000 ÷ 10 000 − 1, soit −30 %.
Quelle hausse faut-il pour récupérer une perte ?
Plus que la baisse subie : hausse nécessaire = baisse ÷ (1 − baisse). Un −20 % demande un +25 %, un −33 % un +50 % et un −50 % un +100 %.
Qu'est-ce qu'un bon drawdown maximal ?
Il n'existe pas de chiffre valable pour tous : tout dépend de la baisse que vous pourriez voir sur votre argent sans vendre. Entre deux placements au rendement proche, celui au drawdown le plus faible est généralement le meilleur choix.