
Risque · 3 sur 3
Le ratio de Sharpe : ce que c'est et comment le lire
Deux portefeuilles peuvent terminer l'année avec le même rendement sans pour autant se valoir : l'un vous a peut-être fait vivre des frayeurs que l'autre vous a épargnées. Le ratio de Sharpe met un chiffre sur cette différence et répond à une question très concrète : suis-je suffisamment payé pour les hauts et les bas que je supporte ?
5 min de lecture
En bref
- Le ratio de Sharpe mesure le rendement que vous obtenez au-delà du taux sans risque pour chaque unité de volatilité que vous supportez.
- Il se calcule ainsi : (rendement du portefeuille moins taux sans risque) divisé par la volatilité du portefeuille.
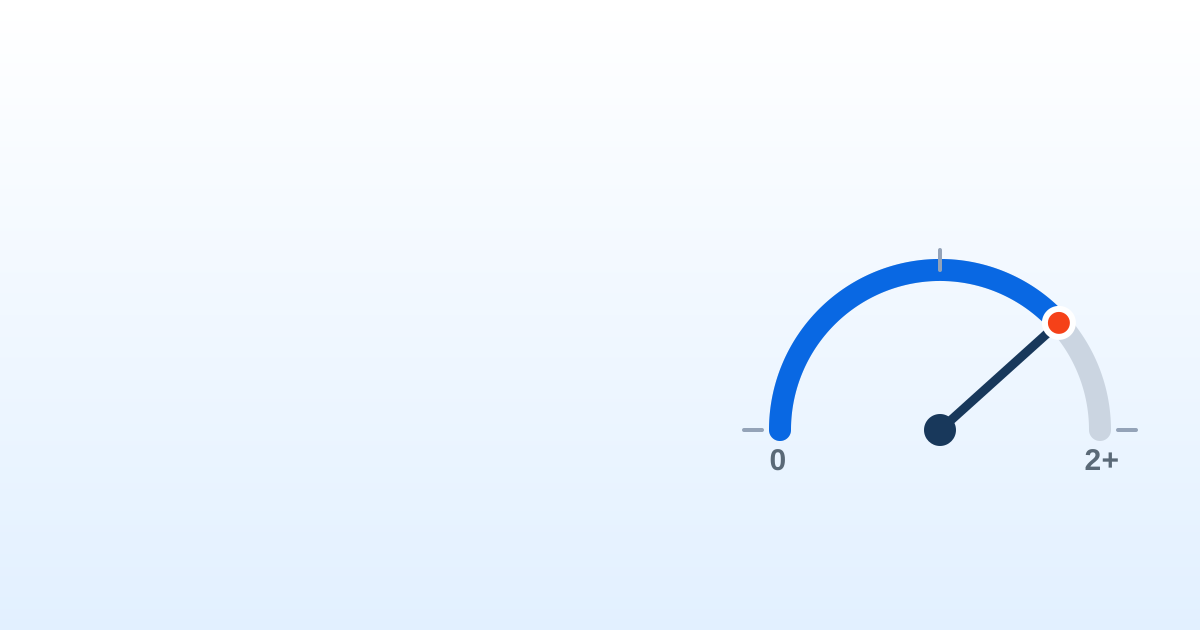
- À titre indicatif, un ratio de Sharpe inférieur à 1 est modeste, entre 1 et 2 il est bon et au-dessus de 2 il est excellent.
- Un ratio de Sharpe négatif signifie que le portefeuille a rapporté moins qu'un actif sans risque, comme un bon du Trésor.
Qu'est-ce que le ratio de Sharpe
Le ratio de Sharpe mesure le rendement que vous obtenez pour chaque unité de risque que vous prenez. Au lieu de regarder seulement combien vous avez gagné, il tient compte de l'incertitude que vous avez dû endurer pour y parvenir.
L'idée est simple : gagner 10 % avec un portefeuille tranquille n'est pas la même chose que gagner ces 10 % avec un portefeuille qui monte et descend brusquement. Le ratio de Sharpe récompense le premier, car il a donné le même résultat avec moins de soubresauts. C'est pourquoi on parle d'une mesure du rendement ajusté au risque.
L'intuition de la formule
La formule compare trois choses : le rendement de votre portefeuille, ce que vous auriez gagné sans prendre de risque (le taux sans risque, comme un bon du Trésor) et l'ampleur des oscillations de votre portefeuille (sa volatilité ou écart-type).
En résumé : (rendement du portefeuille − taux sans risque) divisé par la volatilité. Le numérateur est votre récompense pour avoir investi plutôt que de laisser l'argent à l'abri ; le dénominateur est ce que cette récompense vous a coûté en nerfs. Plus la récompense est grande et plus les oscillations sont faibles, plus le ratio est élevé.
Comment le lire
Vérifiez d'abord s'il est positif
Un ratio positif signifie que votre portefeuille a battu le taux sans risque. S'il est négatif, vous auriez été mieux avec un actif sans risque : vous n'êtes pas payé pour le risque que vous prenez.
Plus il est élevé, mieux c'est
À rendement égal, un ratio plus élevé indique que vous l'avez obtenu avec moins d'oscillations. Il sert surtout à comparer des portefeuilles ou des fonds entre eux, non comme une note absolue.
Utilisez une lecture indicative
À titre de repère approximatif : en dessous de 1 c'est modeste, entre 1 et 2 c'est bon et au-dessus de 2 c'est excellent. Ce ne sont que des plages indicatives, pas des frontières exactes.
Ses limites et l'idée à retenir
Le ratio de Sharpe n'est pas une vérité absolue. Il dépend de la période mesurée et change selon la tranche d'histoire que vous choisissez. De plus, il pénalise de la même façon les hausses et les baisses, alors qu'en réalité la volatilité à la hausse ne vous dérange pas. Et il suppose que les rendements se comportent de manière plus ou moins « normale », ce qui n'est pas toujours le cas sur les marchés.
Il est aussi facile à embellir : en allongeant la période ou en choisissant des dates précises, il peut paraître meilleur qu'il ne l'est. Considérez-le comme une boussole, pas comme un verdict.
Chez MyPortfolio, nous calculons votre ratio de Sharpe automatiquement, afin que vous compariez vos portefeuilles par leur rendement ajusté au risque et non seulement par le pourcentage qu'ils gagnent. Vous saurez ainsi si le risque que vous prenez en vaut la peine.
Questions fréquentes
Que mesure le ratio de Sharpe ?
Le rendement que vous obtenez pour chaque unité de risque que vous prenez. Il compare ce que vous gagnez au-delà d'un actif sans risque à l'ampleur des oscillations de votre portefeuille, c'est pourquoi c'est une mesure du rendement ajusté au risque.
Comment calculer le ratio de Sharpe ?
On soustrait du rendement du portefeuille le taux sans risque, par exemple celui d'un bon du Trésor, puis on divise le résultat par la volatilité du portefeuille (son écart-type).
Qu'est-ce qu'un bon ratio de Sharpe ?
À titre indicatif, en dessous de 1 il est modeste, entre 1 et 2 il est bon et au-dessus de 2 il est excellent. Il sert surtout à comparer des portefeuilles ou des fonds entre eux sur la même période, pas comme une note absolue.
Que signifie un ratio de Sharpe négatif ?
Que le portefeuille a rapporté moins que le taux sans risque sur cette période : vous auriez mieux fait de choisir un actif sans risque. Vous n'êtes pas rémunéré pour le risque que vous prenez.
Quelle est la différence entre le ratio de Sharpe et le ratio de Sortino ?
Le ratio de Sharpe utilise toute la volatilité, il pénalise donc autant les hausses que les baisses. Le ratio de Sortino ne retient que la volatilité à la baisse, celle qui fait vraiment mal à l'investisseur.