
Risc · 2 din 3
Drawdown: cât ai ajuns să pierzi (și de ce contează)
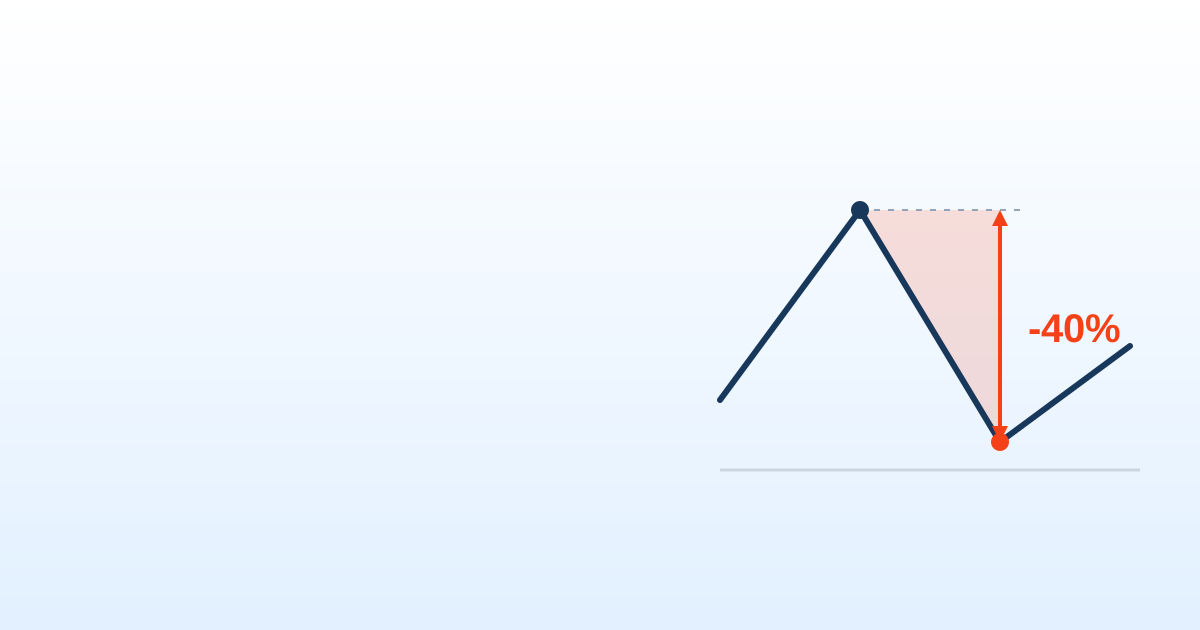
Cel mai înfricoșător număr al unei investiții de obicei nu este randamentul, ci cât ai ajuns să pierzi pe parcurs la un moment dat. Această scădere de la un maxim până la punctul cel mai jos care urmează este drawdown-ul (scăderea maximă), iar a ști să-l citești îți spune ce risc îți asumi cu adevărat.
5 min de citit
Pe scurt
- Drawdown-ul este scăderea unui portofoliu de la un maxim până la cel mai jos punct care urmează, în procente; drawdown-ul maxim este cea mai gravă dintre aceste scăderi într-o perioadă.
- Pierderile și câștigurile nu sunt simetrice: după o scădere de 50% ai nevoie de o creștere de 100% ca să revii la punctul de plecare.
- Creșterea necesară pentru a recupera o scădere este scădere ÷ (1 − scădere): un −20% cere un +25%, iar un −33%, un +50%.
- Înainte să investești, uită-te la drawdown-ul maxim istoric și întreabă-te dacă ai rezista acelei scăderi fără să vinzi.
Ce este drawdown-ul
Drawdown-ul este scăderea de la un maxim până la minimul care vine după el: cât de mult a coborât portofoliul tău față de cel mai bun moment al său înainte de a-și reveni. Se măsoară în procente. Drawdown-ul maxim (max drawdown) este cea mai gravă dintre toate aceste scăderi de-a lungul unei perioade, cea mai adâncă groapă pe care a trebuit să o suporți.
Două portofolii pot încheia anul cu același randament și totuși să fi fost experiențe complet diferite: unul a urcat aproape în linie dreaptă, celălalt a ajuns să scadă cu 35% pe parcurs. Acel 35% este numărul care îți pune cu adevărat stomacul la încercare, pentru că este momentul în care mulți vând în panică și transformă o pierdere temporară într-una definitivă.
Matematica revenirii
Iată ce aproape nimeni nu ia în calcul: pierderile și câștigurile nu sunt simetrice. Ca să recuperezi o scădere ai nevoie de o creștere mai mare decât scăderea în sine, pentru că pornești de la o bază mai mică.
Dacă pierzi 50%, nu îți ajunge să câștigi 50% după aceea: ai nevoie de +100% doar ca să revii unde erai. O scădere de 20% cere un +25% pentru recuperare; una de 33%, un +50%. Cu cât drawdown-ul este mai adânc, cu atât efortul de a ieși din groapă este mai disproporționat.
De aceea un drawdown mare nu este doar incomod: te dă înapoi ani de zile. A evita scăderile adânci contează de obicei mai mult pentru rezultatul tău final decât a nimeri creșterile.
Cum să-l folosești
Uită-te la drawdown-ul maxim înainte de a investi
Înainte să alegi un fond sau o strategie, caută cea mai gravă scădere istorică a lor. Este scenariul pe care va trebui să-l suporți fără să vinzi dacă se repetă.
Întreabă-te dacă ai putea dormi cu acea scădere
Imaginează-ți acea pierdere pe banii tăi reali. Dacă un −40% te-ar face să vinzi în toiul nopții, acea investiție nu se potrivește toleranței tale, oricât de bun i-ar fi randamentul.
Compară investițiile după drawdown-ul lor, nu doar după randament
Între două opțiuni cu performanță similară, cea care scade mai puțin este aproape întotdeauna cea mai bună: ajungi în același loc cu mai puțină frică pe drum.
Ce trebuie să reții
Drawdown-ul măsoară durerea, nu doar rezultatul. Este cifra care decide dacă vei rămâne investit suficient de mult timp cât randamentul să-și facă treaba, sau dacă vei vinde în cel mai prost moment.
În MyPortfolio îți arătăm drawdown-ul portofoliului tău ca să judeci riscul, nu doar randamentul, și să alegi investiții pe care le poți păstra când piața devine urâtă.
Întrebări frecvente
Ce este drawdown-ul?
Este scăderea de la un maxim până la minimul care vine după el: cât de mult a coborât un portofoliu față de cel mai bun moment al său înainte de a-și reveni. Se exprimă în procente.
Ce înseamnă drawdown maxim?
Este cea mai mare scădere de la maxim la minim de-a lungul unei perioade, cea mai adâncă groapă pe care ar fi trebuit să o suporți. Este cifra care îți pune la încercare toleranța la risc.
Cum se calculează drawdown-ul?
Se împarte valoarea din punctul cel mai jos la maximul anterior și se scade 1. Dacă portofoliul a trecut de la 10.000 € la 7.000 €, drawdown-ul este 7.000 ÷ 10.000 − 1, adică −30%.
Cât trebuie să crească un portofoliu ca să recupereze o scădere?
Mai mult decât a scăzut: creștere necesară = scădere ÷ (1 − scădere). Un −20% cere un +25%, un −33% un +50%, iar un −50% un +100%.
Care este un drawdown maxim bun?
Nu există o cifră bună pentru toată lumea: depinde de cât de mult ai putea să-ți vezi banii scăzând fără să vinzi. Dintre două investiții cu randament asemănător, cea cu drawdown mai mic este de obicei alegerea mai bună.