
Riziko · 3 z 3
Sharpeho poměr: co to je a jak ho číst
Dvě portfolia mohou skončit rok se stejným výnosem, a přesto nemusí být stejně dobrá: jedno vás možná vystavilo leknutím, kterých vás to druhé ušetřilo. Sharpeho poměr tomuto rozdílu přiřazuje číslo a odpovídá na velmi konkrétní otázku: dostávám dostatečně zaplaceno za výkyvy, které snáším?
5 min čtení
Ve zkratce
- Sharpeho poměr měří, jaký výnos nad bezrizikovou sazbou získáte za každou jednotku volatility, kterou snášíte.
- Počítá se jako (výnos portfolia minus bezriziková sazba) děleno volatilitou portfolia.
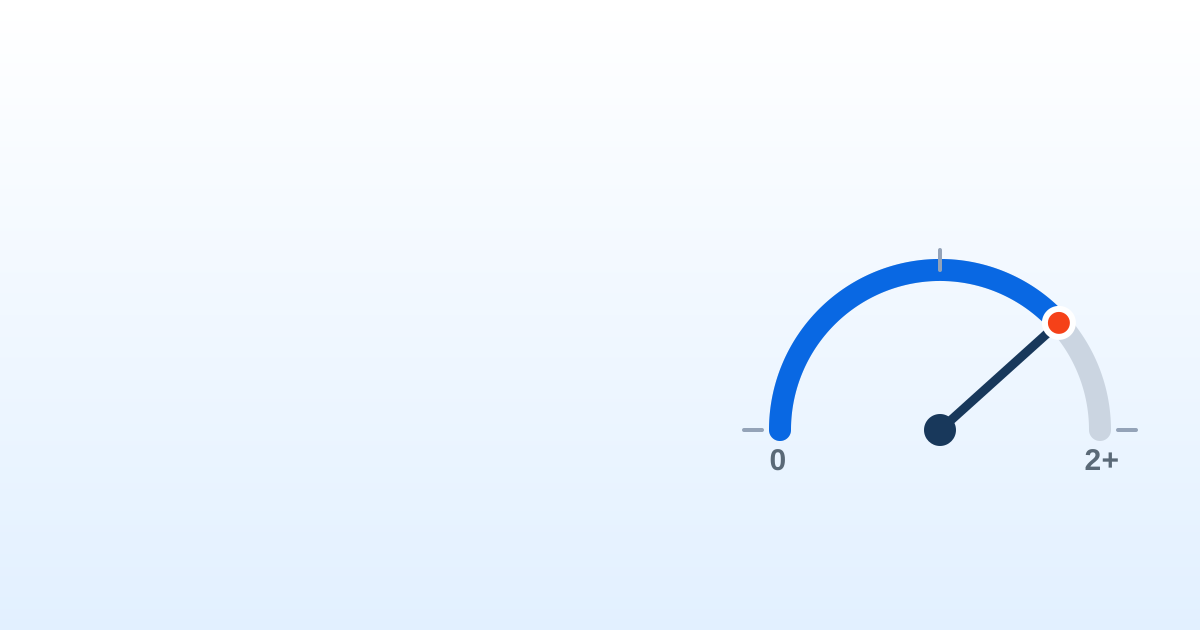
- Orientačně platí, že Sharpeho poměr pod 1 je skromný, mezi 1 a 2 dobrý a nad 2 vynikající.
- Záporný Sharpeho poměr znamená, že portfolio vyneslo méně než bezrizikové aktivum, například státní pokladniční poukázka.
Co je Sharpeho poměr
Sharpeho poměr měří výnos, který získáte za každou jednotku rizika, jež podstupujete. Místo aby sledoval jen to, kolik jste vydělali, bere v úvahu, kolik nejistoty jste kvůli tomu museli vydržet.
Myšlenka je jednoduchá: vydělat 10 % s klidným portfoliem není totéž jako vydělat těchto 10 % s portfoliem, které prudce stoupá a klesá. Sharpeho poměr odměňuje to první, protože přineslo stejný výsledek s menšími otřesy. Proto se mu říká míra rizikově upraveného výnosu.
Intuice za vzorcem
Vzorec porovnává tři věci: výnos vašeho portfolia, kolik byste vydělali bez jakéhokoli rizika (bezriziková sazba, například státní pokladniční poukázka) a jak moc vaše portfolio kolísá (jeho volatilita neboli směrodatná odchylka).
Stručně řečeno: (výnos portfolia − bezriziková sazba) děleno volatilitou. Čitatel je vaše odměna za to, že investujete místo toho, abyste nechali peníze v bezpečí; jmenovatel je to, co vás tato odměna stála na nervech. Čím vyšší je odměna a menší kolísání, tím vyšší je poměr.
Jak jej číst
Nejprve zjistěte, zda je kladný
Kladný poměr znamená, že vaše portfolio překonalo bezrizikovou sazbu. Pokud je záporný, byli byste na tom lépe s bezrizikovým aktivem: za podstupované riziko nedostáváte zaplaceno.
Čím vyšší, tím lepší
Při stejném výnosu vyšší poměr znamená, že jste ho dosáhli s menšími výkyvy. Hodí se hlavně k porovnávání portfolií nebo fondů mezi sebou, ne jako absolutní známka.
Použijte orientační čtení
Jako hrubé vodítko: pod 1 je skromný, mezi 1 a 2 je dobrý a nad 2 je vynikající. Jsou to jen orientační pásma, ne přesné hranice.
Jeho meze a co si odnést
Sharpeho poměr není absolutní pravda. Závisí na období, které měříte, a mění se podle toho, jaký úsek historie zvolíte. Navíc penalizuje stejnou měrou vzestupy i propady, přestože růstová volatilita vám ve skutečnosti nevadí. A předpokládá, že výnosy se chovají víceméně „normálně“, což na trzích ne vždy platí.
Dá se také snadno vyšperkovat: prodloužením období nebo vybíráním konkrétních dat může vypadat lépe, než ve skutečnosti je. Berte ho jako kompas, ne jako verdikt.
V MyPortfolio počítáme váš Sharpeho poměr automaticky, abyste svá portfolia porovnávali podle rizikově upraveného výnosu, a ne jen podle procenta, které vydělají. Tak poznáte, zda se vám riziko, které podstupujete, vyplácí.
Časté otázky
Co měří Sharpeho poměr?
Výnos, který získáte za každou jednotku rizika, jež podstupujete. Porovnává, kolik vyděláte nad bezrizikovým aktivem, s tím, jak moc vaše portfolio kolísá, a proto je mírou rizikově upraveného výnosu.
Jak se počítá Sharpeho poměr?
Od výnosu portfolia se odečte bezriziková sazba, například sazba státní pokladniční poukázky, a výsledek se vydělí volatilitou portfolia (jeho směrodatnou odchylkou).
Jaký Sharpeho poměr je dobrý?
Orientačně: pod 1 je skromný, mezi 1 a 2 dobrý a nad 2 vynikající. Slouží hlavně k vzájemnému porovnání portfolií nebo fondů za stejné období, ne jako absolutní známka.
Co znamená záporný Sharpeho poměr?
Že portfolio za dané období vyneslo méně než bezriziková sazba: s bezrizikovým aktivem byste na tom byli lépe. Za riziko, které podstupujete, vám nikdo neplatí.
Jaký je rozdíl mezi Sharpeho a Sortinovým poměrem?
Sharpeho poměr používá celou volatilitu, takže trestá růsty i poklesy stejně. Sortinův poměr počítá jen s volatilitou směrem dolů, tedy s tou, která investora skutečně bolí.