
Rendite · 3 von 6
TWR vs. einfache Rendite: warum Ihr echter Prozentsatz ein anderer sein kann
Wenn Sie im Laufe des Jahres Geld in Ihr Portfolio eingezahlt oder daraus entnommen haben, kann die Renditeprozentzahl, die Sie auf den ersten Blick sehen, in die Irre führen. Die zeitgewichtete Rendite (TWR) löst dieses Problem: Sie misst, wie sich Ihre Anlagen entwickelt haben, unabhängig davon, wann und wie viel Geld Sie bewegt haben. Wir erklären den Unterschied an einem anschaulichen Beispiel.
5 Min. Lesezeit
Kurz gesagt
- Die einfache Rendite teilt den Gewinn durch das eingesetzte Kapital und ist nur dann verlässlich, wenn Sie im Zeitraum weder Geld eingezahlt noch entnommen haben.
- Die zeitgewichtete Rendite (TWR) misst, wie sich Ihre Anlagen entwickelt haben, unabhängig davon, wann und wie viel Geld Sie eingezahlt oder entnommen haben.
- Die TWR teilt den Zeitraum bei jeder Einzahlung oder Entnahme in Teilperioden, berechnet die Rendite jeder Teilperiode und verkettet sie.
- Die TWR ist der Standard, um Portfolios und Fonds miteinander und mit einem Referenzindex zu vergleichen.
Was die einfache Rendite ist
Die einfache Rendite vergleicht, was Ihr Portfolio heute wert ist, mit dem Wert zu Beginn: Gewinn geteilt durch das investierte Kapital. Sie ist leicht zu berechnen und völlig ausreichend, solange während des Zeitraums kein Geld hinein- oder hinausfließt.
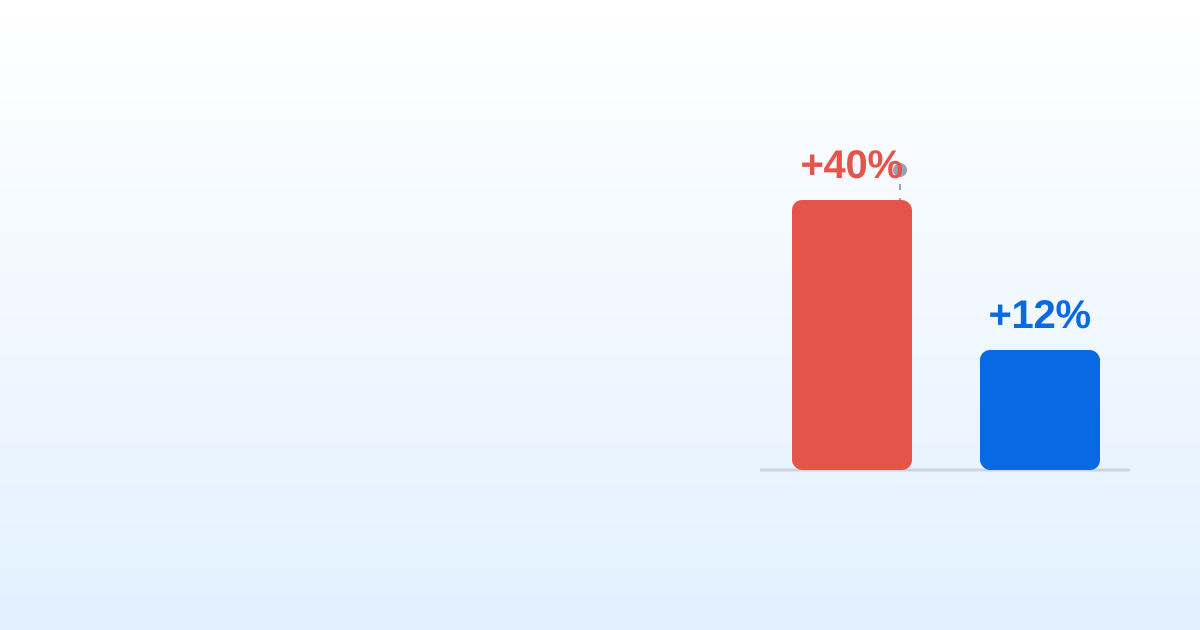
Das Problem zeigt sich, sobald Sie Einzahlungen oder Entnahmen vornehmen. Stellen Sie sich vor, Sie beginnen das Jahr mit 10.000 € und zahlen kurz vor einer kräftigen Marktphase weitere 10.000 € ein. Ihr Portfolio wächst in Euro stark, doch ein Großteil dieses Wachstums stammt aus dem zusätzlichen Kapital, nicht aus einer besseren Wertentwicklung Ihrer Anlagen. Die einfache Rendite vermischt beides und liefert Ihnen eine aufgeblähte Zahl.
Was die TWR (zeitgewichtete Rendite) ist
Die TWR misst die Wertentwicklung Ihrer Anlagen und blendet dabei den Effekt Ihrer Einzahlungen und Entnahmen aus. Sie beantwortet die richtige Frage: Wie haben sich meine Anlagen entwickelt, unabhängig davon, wann und wie viel Geld ich bewegt habe?
Dazu unterteilt sie den Zeitraum bei jeder Ein- oder Auszahlung in Teilperioden, berechnet die Rendite jeder Teilperiode einzeln und verkettet sie anschließend. So verfälscht eine große Einzahlung die Endzahl nicht mehr: Es zählt nur, wie sich das bereits investierte Geld entwickelt hat.
Deshalb ist die TWR der Standard, um Portfolios und Fonds miteinander zu vergleichen, und die Kennzahl, die Referenzindizes verwenden.
So wird sie berechnet, Schritt für Schritt
Teilen Sie den Zeitraum in Teilperioden auf
Jedes Mal, wenn Sie Geld einzahlen oder entnehmen, schließen Sie eine Teilperiode ab und eröffnen eine neue. Eine einzige Einzahlung ergibt zwei Teilperioden: davor und danach.
Berechnen Sie die Rendite jeder Teilperiode
Messen Sie in jeder Teilperiode, wie stark das bereits investierte Geld gewachsen ist, ohne das gerade bewegte Kapital mitzuzählen.
Verketten Sie die Teilperioden
Multiplizieren Sie die Renditen aller Teilperioden miteinander. Das Ergebnis ist die zeitgewichtete Rendite für den gesamten Zeitraum.
Das Wichtigste in Kürze
Wenn Sie nie Geld bewegen, stimmen einfache Rendite und TWR überein. Sobald Sie Einzahlungen oder Entnahmen vornehmen, ist die TWR die ehrliche Zahl, um Ihre Anlageentscheidungen zu beurteilen und sich an einem Index zu messen.
MyPortfolio berechnet die TWR automatisch, damit Sie wirklich wissen, wie sich Ihr Portfolio entwickelt, ohne dass eine kürzliche Einzahlung Ihnen ein falsches Erfolgsgefühl vermittelt.
Häufige Fragen
Was ist die zeitgewichtete Rendite (TWR)?
Die TWR (time-weighted return) misst die Wertentwicklung Ihrer Anlagen und blendet dabei den Effekt Ihrer Einzahlungen und Entnahmen aus. Sie zeigt, wie sich Ihre Anlagen entwickelt haben, unabhängig davon, wann und wie viel Geld Sie bewegt haben.
Wie berechnet man die zeitgewichtete Rendite?
Man teilt den Zeitraum bei jeder Ein- oder Auszahlung in Teilperioden und berechnet die Rendite jeder Teilperiode. Dann verkettet man sie: Alle (1 + Rendite der Teilperiode) werden miteinander multipliziert, und am Ende zieht man 1 ab.
Wann stimmen einfache Rendite und TWR überein?
Wenn Sie im gesamten Zeitraum weder Geld einzahlen noch entnehmen. Sobald Sie eine Einzahlung oder Entnahme vornehmen, gehen die beiden Zahlen auseinander.
Warum täuscht die einfache Rendite bei Einzahlungen?
Weil sie die Entwicklung Ihrer Anlagen mit dem Zeitpunkt Ihrer Einzahlungen vermischt. Zahlen Sie kurz vor einer guten Phase ein, fällt die Zahl zu hoch aus, obwohl sich Ihre Anlagen nicht besser entwickelt haben.
Was ist der Unterschied zwischen TWR und MWR?
Die TWR misst Ihre Strategie, ohne dass der Zeitpunkt Ihrer Einzahlungen zählt; die MWR, also der interne Zinsfuß, misst, was Ihr Geld verdient hat, und berücksichtigt das Datum jeder Einzahlung. Für den Vergleich mit einem Index nimmt man die TWR.