
Rendement · 3 sur 6
TWR vs rendement simple : pourquoi votre vrai pourcentage peut être différent
Si vous avez versé ou retiré de l'argent de votre portefeuille au cours de l'année, le pourcentage de rendement que vous voyez au premier coup d'œil peut vous induire en erreur. Le rendement pondéré dans le temps (TWR) corrige ce problème : il mesure la performance de vos placements, quels que soient le moment et le montant de vos versements. Nous vous expliquons la différence à l'aide d'un exemple visuel.
5 min de lecture
En bref
- Le rendement simple divise le gain par la somme investie et n'est fiable que si vous n'avez ni versé ni retiré d'argent pendant la période.
- Le rendement pondéré dans le temps (TWR) mesure comment se sont comportés vos placements, quels que soient le moment et le montant de vos versements ou retraits.
- Le TWR découpe la période en sous-périodes à chaque versement ou retrait, calcule le rendement de chacune et les enchaîne.
- Le TWR est la norme pour comparer les portefeuilles et les fonds entre eux et avec un indice de référence.
Ce qu'est le rendement simple
Le rendement simple compare ce que vaut votre portefeuille aujourd'hui à ce qu'il valait au départ : le gain divisé par le montant investi. Il est facile à calculer et suffit tant qu'aucun mouvement d'argent n'a lieu pendant la période.
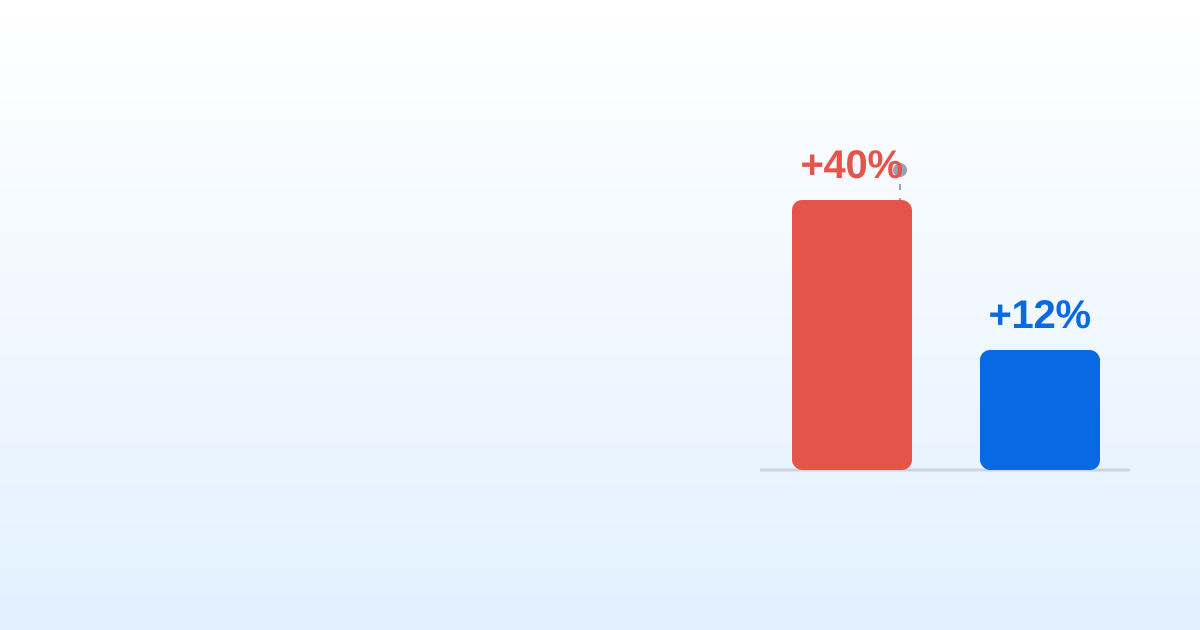
Le problème apparaît dès que vous effectuez des versements ou des retraits. Imaginez que vous commenciez l'année avec 10 000 € et que, juste avant une belle hausse du marché, vous versiez 10 000 € de plus. Votre portefeuille progresse fortement en euros, mais une grande partie de cette hausse provient de l'apport de capital supplémentaire, et non d'une meilleure performance de vos placements. Le rendement simple mélange les deux et vous donne un chiffre gonflé.
Ce qu'est le TWR (rendement pondéré dans le temps)
Le TWR mesure la performance de vos placements en isolant l'effet de vos versements et de vos retraits. Il répond à la bonne question : comment mes placements se sont-ils comportés, indépendamment du moment et du montant des sommes que j'ai déplacées ?
Pour cela, il découpe la période en sous-périodes à chaque entrée ou sortie d'argent, calcule séparément le rendement de chaque sous-période, puis les enchaîne. Ainsi, un versement important ne contamine plus le chiffre final : seul compte le comportement de l'argent déjà investi.
C'est pourquoi le TWR est la norme pour comparer les portefeuilles et les fonds entre eux, et la mesure qu'utilisent les indices de référence.
Comment il se calcule, étape par étape
Découpez la période en sous-périodes
Chaque fois que vous versez ou retirez de l'argent, vous clôturez une sous-période et en ouvrez une autre. Un seul versement vous donne deux sous-périodes : avant et après.
Calculez le rendement de chaque sous-période
Dans chaque sous-période, mesurez de combien l'argent déjà investi a augmenté, sans compter les liquidités que vous venez de déplacer.
Enchaînez les sous-périodes
Multipliez entre eux les rendements de toutes les sous-périodes. Le résultat est le rendement pondéré dans le temps pour l'ensemble de la période.
Ce qu'il faut retenir
Si vous ne déplacez jamais d'argent, le rendement simple et le TWR coïncident. Dès que vous effectuez des versements ou des retraits, le TWR est le chiffre honnête pour juger vos décisions d'investissement et vous comparer à un indice.
MyPortfolio calcule le TWR automatiquement, pour que vous sachiez vraiment comment se porte votre portefeuille, sans qu'un versement récent vous donne un faux sentiment de réussite.
Questions fréquentes
Qu'est-ce que le rendement TWR ?
C'est le rendement pondéré dans le temps (time-weighted return) : il mesure la performance de vos placements en isolant l'effet de vos versements et de vos retraits. Il indique comment se sont comportés vos placements, indépendamment du moment et du montant des sommes déplacées.
Comment calculer le TWR ?
On découpe la période en sous-périodes à chaque entrée ou sortie d'argent et on calcule le rendement de chacune. Puis on les enchaîne : on multiplie tous les (1 + rendement de la sous-période) et on retire 1.
Quand le rendement simple et le TWR coïncident-ils ?
Quand vous ne versez ni ne retirez d'argent pendant toute la période. Dès que vous faites un versement ou un retrait, les deux chiffres s'écartent.
Pourquoi le rendement simple est-il trompeur quand on fait des versements ?
Parce qu'il mélange la performance de vos placements et le moment où vous avez versé de l'argent. Si vous versez juste avant une bonne période, le chiffre est gonflé alors que vos placements n'ont pas fait mieux.
Quelle différence entre TWR et MWR ?
Le TWR mesure votre stratégie sans tenir compte du moment de vos versements ; le MWR, ou TRI, mesure ce que votre argent a gagné en tenant compte de la date de chaque versement. Pour vous comparer à un indice, on utilise le TWR.