
Kockázat · 3/3
A Sharpe-mutató: mi az és hogyan olvasd
Két portfólió zárhatja az évet ugyanakkora hozammal, mégsem biztos, hogy egyformán jók: az egyik olyan ijedelmeket okozhatott, amelyeket a másik megkímélt tőled. A Sharpe-mutató számot rendel ehhez a különbséghez, és egy nagyon konkrét kérdésre válaszol: eleget fizetnek-e azért a hullámzásért, amit elviselek?
5 perc olvasás
Röviden
- A Sharpe-mutató azt méri, mekkora hozamot kapsz a kockázatmentes hozam felett minden egységnyi elviselt volatilitásért.
- Úgy számolják, hogy a portfólió hozamából kivonják a kockázatmentes hozamot, és az eredményt elosztják a portfólió volatilitásával.
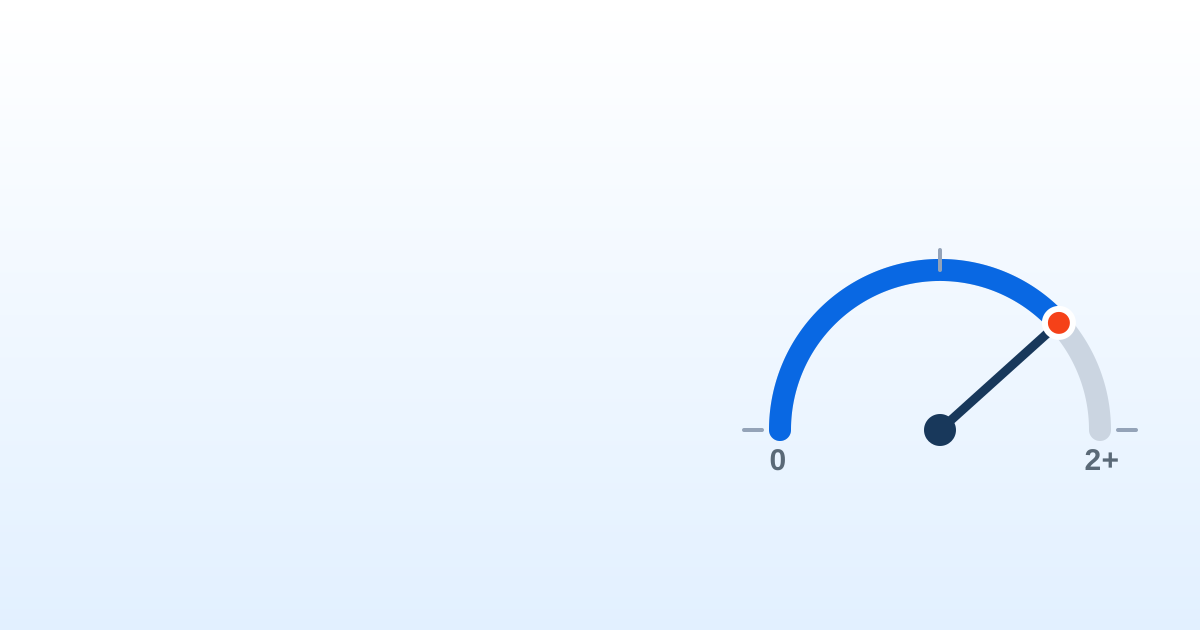
- Tájékoztató jelleggel az 1 alatti Sharpe-mutató szerény, az 1 és 2 közötti jó, a 2 feletti pedig kiváló.
- A negatív Sharpe-mutató azt jelenti, hogy a portfólió kevesebbet hozott egy kockázatmentes eszköznél, például egy állampapírnál.
Mi az a Sharpe-mutató
A Sharpe-mutató azt méri, mekkora hozamot kapsz minden egyes egységnyi vállalt kockázatért. Ahelyett, hogy csak azt nézné, mennyit kerestél, azt is figyelembe veszi, mennyi bizonytalanságot kellett elviselned ehhez.
Az ötlet egyszerű: 10 %-ot keresni egy nyugodt portfólióval nem ugyanaz, mint ugyanezt a 10 %-ot egy hevesen ki-be lengő portfólióval megkeresni. A Sharpe-mutató az elsőt jutalmazza, mert ugyanazt az eredményt kevesebb rázkódással érte el. Ezért nevezik a kockázattal korrigált hozam mérőszámának.
A képlet mögötti megérzés
A képlet három dolgot vet össze: a portfóliód hozamát, azt, amennyit kockázat nélkül kerestél volna (a kockázatmentes hozamot, például egy állampapírét), és azt, mennyire ingadozik a portfóliód (a volatilitását, azaz a szórását).
Röviden: (a portfólió hozama − kockázatmentes hozam) osztva a volatilitással. A számláló a jutalmad azért, hogy befektettél, ahelyett hogy biztonságban hagytad volna a pénzt; a nevező pedig az, amennyi idegességbe ez a jutalom került. Minél nagyobb a jutalom és minél kisebb az ingadozás, annál magasabb a mutató.
Hogyan olvasd
Először nézd meg, pozitív-e
A pozitív mutató azt jelenti, hogy a portfóliód felülmúlta a kockázatmentes hozamot. Ha negatív, jobban jártál volna egy kockázatmentes eszközzel: nem fizetnek a vállalt kockázatért.
Minél magasabb, annál jobb
Azonos hozam mellett a magasabb mutató azt jelzi, hogy kevesebb ingadozással érted el. Elsősorban portfóliók vagy alapok egymáshoz mérésére jó, nem abszolút osztályzatként.
Használj tájékoztató olvasatot
Durva iránytűként: 1 alatt szerény, 1 és 2 között jó, 2 fölött pedig kiváló. Ezek csak tájékoztató sávok, nem pontos határok.
A korlátai és a tanulság
A Sharpe-mutató nem abszolút igazság. Attól függ, milyen időszakot mérsz, és változik aszerint, hogy a történelem melyik szeletét választod. Ráadásul egyformán bünteti az emelkedéseket és az eséseket, holott a felfelé irányuló ingadozás valójában nem zavar. És feltételezi, hogy a hozamok többé-kevésbé „normálisan” viselkednek, ami a piacokon nem mindig igaz.
Ráadásul könnyű megszépíteni: az időszak megnyújtásával vagy konkrét dátumok kiválasztásával jobbnak tűnhet, mint amilyen valójában. Tekintsd iránytűnek, ne ítéletnek.
A MyPortfolióban automatikusan kiszámoljuk a Sharpe-mutatódat, hogy a portfólióidat a kockázattal korrigált hozamuk szerint hasonlítsd össze, ne csak az elért százalék alapján. Így megtudod, megéri-e a kockázat, amit vállalsz.
Gyakori kérdések
Mit mér a Sharpe-mutató?
Azt a hozamot, amelyet minden egységnyi vállalt kockázatért kapsz. Összeveti, mennyit keresel egy kockázatmentes eszköz felett, azzal, mennyire ingadozik a portfóliód, ezért a kockázattal korrigált hozam mérőszáma.
Hogyan kell kiszámolni a Sharpe-mutatót?
A portfólió hozamából kivonod a kockázatmentes hozamot, például egy állampapírét, és az eredményt elosztod a portfólió volatilitásával (a szórásával).
Milyen a jó Sharpe-mutató?
Tájékoztató jelleggel: 1 alatt szerény, 1 és 2 között jó, 2 felett kiváló. Elsősorban arra jó, hogy portfóliókat vagy alapokat ugyanarra az időszakra összehasonlíts, nem abszolút osztályzatként.
Mit jelent a negatív Sharpe-mutató?
Azt, hogy a portfólió abban az időszakban kevesebbet hozott a kockázatmentes hozamnál: egy kockázatmentes eszközzel jobban jártál volna. Nem fizetnek meg a vállalt kockázatért.
Mi a különbség a Sharpe- és a Sortino-mutató között?
A Sharpe-mutató a teljes volatilitást használja, így ugyanúgy bünteti az emelkedéseket és az eséseket. A Sortino-mutató csak a lefelé irányuló volatilitást veszi figyelembe, azt, amelyik a befektetőnek valóban fáj.