
Rendimento · 3 di 6
TWR vs rendimento semplice: perché la tua percentuale reale può essere diversa
Se durante l'anno hai versato o prelevato denaro dal tuo portafoglio, la percentuale di rendimento che vedi a prima vista può ingannarti. Il rendimento ponderato per il tempo (TWR) risolve questo problema: misura come sono andati i tuoi investimenti, senza che contino il momento e l'importo del denaro che hai movimentato. Ti spieghiamo la differenza con un esempio visivo.
5 min di lettura
In breve
- Il rendimento semplice divide il guadagno per quanto hai investito ed è affidabile solo se nel periodo non hai versato né prelevato denaro.
- Il rendimento ponderato per il tempo (TWR) misura come sono andati i tuoi investimenti, indipendentemente da quando e quanto denaro hai versato o prelevato.
- Il TWR divide il periodo in sottoperiodi a ogni versamento o prelievo, calcola il rendimento di ciascuno e li concatena.
- Il TWR è lo standard per confrontare portafogli e fondi tra loro e con un indice di riferimento.
Che cos'è il rendimento semplice
Il rendimento semplice confronta quanto vale oggi il tuo portafoglio con quanto valeva all'inizio: il guadagno diviso per l'importo investito. È facile da calcolare ed è sufficiente quando non entra né esce denaro durante il periodo.
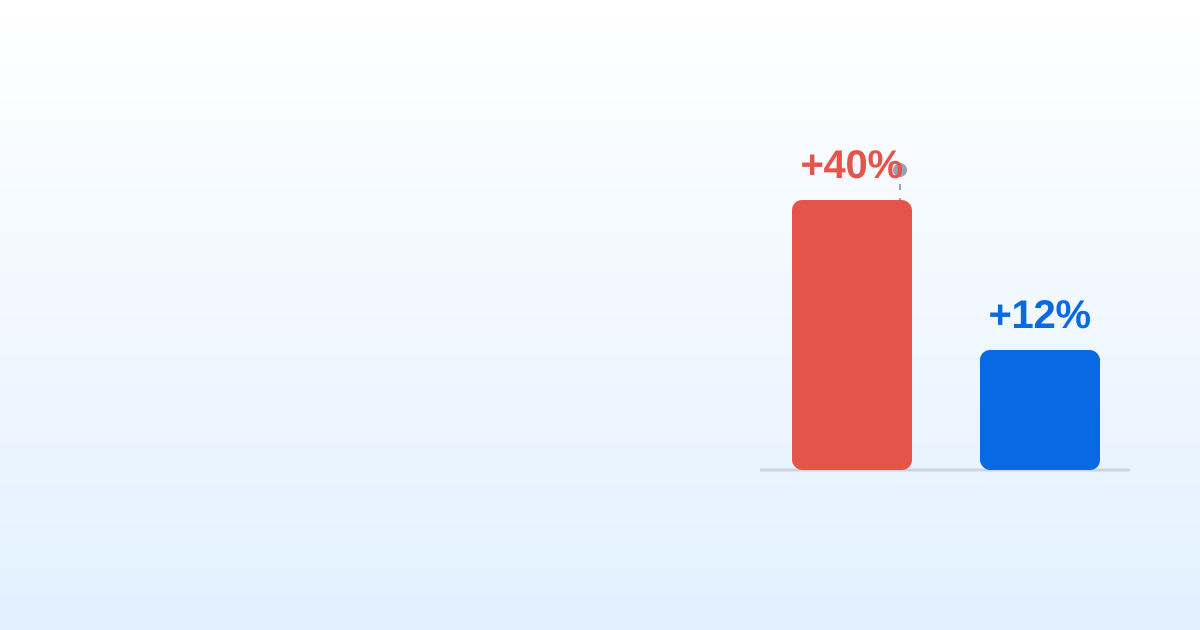
Il problema emerge quando effettui versamenti o prelievi. Immagina di iniziare l'anno con 10.000 € e, poco prima di una forte fase rialzista del mercato, di versarne altri 10.000 €. Il tuo portafoglio cresce molto in euro, ma gran parte di quella crescita deriva dal capitale aggiuntivo che hai immesso, non dal fatto che i tuoi investimenti siano andati meglio. Il rendimento semplice mescola le due cose e ti restituisce un numero gonfiato.
Che cos'è il TWR (rendimento ponderato per il tempo)
Il TWR misura l'andamento dei tuoi investimenti isolando l'effetto dei tuoi versamenti e prelievi. Risponde alla domanda giusta: come sono andati i miei investimenti, indipendentemente da quando e quanto denaro ho movimentato?
Per farlo, divide il periodo in sottoperiodi ogni volta che entra o esce denaro, calcola separatamente il rendimento di ciascun sottoperiodo e poi li concatena. In questo modo un versamento consistente non contamina più il numero finale: conta solo come si è comportato il denaro già investito.
Per questo il TWR è lo standard per confrontare tra loro portafogli e fondi, ed è la metrica che utilizzano gli indici di riferimento.
Come si calcola, passo dopo passo
Dividi il periodo in sottoperiodi
Ogni volta che versi o prelevi denaro, chiudi un sottoperiodo e ne apri un altro. Un singolo versamento ti dà due sottoperiodi: prima e dopo.
Calcola il rendimento di ciascun sottoperiodo
In ogni sottoperiodo, misura quanto è cresciuto il denaro già investito, senza contare la liquidità che hai appena movimentato.
Concatena i sottoperiodi
Moltiplica tra loro i rendimenti di tutti i sottoperiodi. Il risultato è il rendimento ponderato per il tempo dell'intero periodo.
Il punto da ricordare
Se non movimenti mai denaro, il rendimento semplice e il TWR coincidono. Nel momento in cui effettui versamenti o prelievi, il TWR è il numero onesto per valutare le tue decisioni di investimento e confrontarti con un indice.
Su MyPortfolio calcoliamo il TWR automaticamente, così sai davvero come sta andando il tuo portafoglio, senza che un versamento recente ti dia una falsa sensazione di successo.
Domande frequenti
Che cos'è il rendimento TWR?
È il rendimento ponderato per il tempo (time-weighted return): misura l'andamento dei tuoi investimenti isolando l'effetto di versamenti e prelievi. Risponde a come sono andati i tuoi investimenti, indipendentemente da quando e quanto denaro hai movimentato.
Come si calcola il TWR?
Si divide il periodo in sottoperiodi ogni volta che entra o esce denaro e si calcola il rendimento di ciascuno. Poi si concatenano: si moltiplicano tutti gli (1 + rendimento del sottoperiodo) e si sottrae 1.
Quando coincidono il rendimento semplice e il TWR?
Quando non versi né prelevi denaro per tutto il periodo. Appena fai un versamento o un prelievo, le due cifre si separano.
Perché il rendimento semplice inganna se faccio versamenti?
Perché mescola l'andamento dei tuoi investimenti con il momento in cui hai messo denaro. Se versi proprio prima di una buona fase, la cifra risulta gonfiata anche se i tuoi investimenti non sono andati meglio.
Che differenza c'è tra TWR e MWR?
Il TWR misura la tua strategia senza che conti quando hai versato; l'MWR, o TIR, misura quanto ha guadagnato il tuo denaro tenendo conto della data di ogni versamento. Per confrontarti con un indice si usa il TWR.