
Risico · 3 van 3
De sharpe ratio: wat het is en hoe je hem leest
Twee portefeuilles kunnen het jaar afsluiten met hetzelfde rendement en toch niet even goed zijn: de ene heeft je misschien schrik aangejaagd die de andere je bespaarde. De sharpe ratio zet een getal op dat verschil en beantwoordt een heel concrete vraag: word ik voldoende betaald voor de ups en downs die ik verdraag?
5 min leestijd
In het kort
- De sharpe ratio meet hoeveel rendement boven de risicovrije rente je krijgt voor elke eenheid volatiliteit die je verdraagt.
- Je berekent hem als (portefeuillerendement min risicovrije rente) gedeeld door de volatiliteit van de portefeuille.
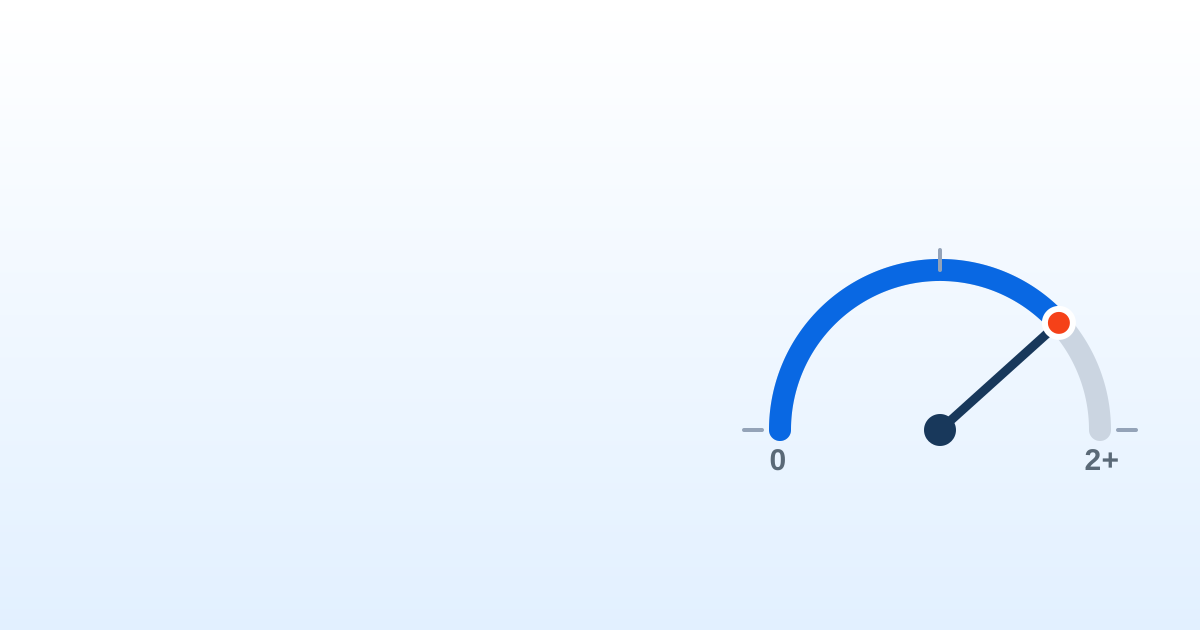
- Als ruwe richtlijn is een sharpe ratio onder 1 bescheiden, tussen 1 en 2 goed en boven 2 uitstekend.
- Een negatieve sharpe ratio betekent dat de portefeuille minder opbracht dan een risicovrije belegging, zoals een staatsobligatie.
Wat de sharpe ratio is
De sharpe ratio meet het rendement dat je krijgt voor elke eenheid risico die je neemt. In plaats van alleen te kijken naar hoeveel je hebt verdiend, houdt hij rekening met hoeveel onzekerheid je daarvoor moest verdragen.
Het idee is eenvoudig: 10 % verdienen met een rustige portefeuille is niet hetzelfde als die 10 % verdienen met een portefeuille die heftig op en neer gaat. De sharpe ratio beloont de eerste, want die leverde hetzelfde resultaat met minder schokken. Daarom staat hij bekend als een maatstaf voor risicogecorrigeerd rendement.
De intuïtie achter de formule
De formule vergelijkt drie dingen: het rendement van je portefeuille, wat je zou hebben verdiend zonder enig risico (de risicovrije rente, zoals een staatsobligatie) en hoeveel je portefeuille schommelt (de volatiliteit of standaarddeviatie).
Kort gezegd: (portefeuillerendement − risicovrije rente) gedeeld door de volatiliteit. De teller is je beloning voor het beleggen in plaats van het geld veilig te laten staan; de noemer is wat die beloning je aan zenuwen heeft gekost. Hoe groter de beloning en hoe kleiner de schommeling, hoe hoger de ratio.
Hoe je hem leest
Kijk eerst of hij positief is
Een positieve ratio betekent dat je portefeuille de risicovrije rente heeft verslagen. Is hij negatief, dan was je beter af geweest met een risicovrij activum: je wordt niet betaald voor het risico dat je neemt.
Hoe hoger, hoe beter
Bij een gelijk rendement betekent een hogere ratio dat je het met minder schommelingen hebt behaald. Hij is vooral nuttig om portefeuilles of fondsen onderling te vergelijken, niet als absoluut cijfer.
Gebruik een ruwe lezing
Als grove richtlijn: onder 1 is bescheiden, tussen 1 en 2 is goed en boven 2 is uitstekend. Het zijn slechts indicatieve marges, geen exacte grenzen.
De grenzen en wat je onthoudt
De sharpe ratio is geen absolute waarheid. Hij hangt af van de periode die je meet en verandert naargelang het stuk geschiedenis dat je kiest. Bovendien straft hij stijgingen en dalingen even hard af, terwijl volatiliteit naar boven je in werkelijkheid niet stoort. En hij gaat ervan uit dat rendementen zich min of meer «normaal» gedragen, wat op de markten niet altijd zo is.
Hij is ook makkelijk op te poetsen: door de periode te verlengen of specifieke data te kiezen kan hij er beter uitzien dan hij is. Zie hem als een kompas, niet als een oordeel.
Bij MyPortfolio berekenen we je sharpe ratio automatisch, zodat je je portefeuilles vergelijkt op hun risicogecorrigeerd rendement en niet alleen op het percentage dat ze opleveren. Zo weet je of het risico dat je neemt de moeite waard is.
Veelgestelde vragen
Wat meet de sharpe ratio?
Het rendement dat je krijgt voor elke eenheid risico die je neemt. Hij vergelijkt wat je verdient boven een risicovrije belegging met hoeveel je portefeuille schommelt, en is daarom een maatstaf voor risicogecorrigeerd rendement.
Hoe bereken je de sharpe ratio?
Trek van het rendement van de portefeuille de risicovrije rente af, bijvoorbeeld die van een staatsobligatie, en deel het resultaat door de volatiliteit van de portefeuille (de standaarddeviatie).
Wat is een goede sharpe ratio?
Als ruwe richtlijn: onder 1 is bescheiden, tussen 1 en 2 goed en boven 2 uitstekend. Hij is vooral nuttig om portefeuilles of fondsen over dezelfde periode met elkaar te vergelijken, niet als absoluut cijfer.
Wat betekent een negatieve sharpe ratio?
Dat de portefeuille in die periode minder opbracht dan de risicovrije rente: met een risicovrije belegging was je beter af geweest. Je wordt niet betaald voor het risico dat je neemt.
Wat is het verschil tussen de sharpe ratio en de sortino ratio?
De sharpe ratio gebruikt alle volatiliteit en straft stijgingen en dalingen dus even zwaar af. De sortino ratio telt alleen de neerwaartse volatiliteit mee, de soort die een belegger echt pijn doet.