
Rendement · 3 van 6
TWR vs eenvoudig rendement: waarom uw echte percentage anders kan zijn
Als u in de loop van het jaar geld in uw portefeuille hebt gestort of eruit hebt gehaald, kan het rendementspercentage dat u op het eerste gezicht ziet misleidend zijn. Het tijdgewogen rendement (TWR) lost dat op: het meet hoe uw beleggingen presteerden, ongeacht wanneer en hoeveel geld u hebt verplaatst. We leggen het verschil uit met een visueel voorbeeld.
5 min leestijd
In het kort
- Het eenvoudige rendement deelt de winst door wat u hebt belegd en is alleen betrouwbaar als u in de periode geen geld hebt gestort of opgenomen.
- Het tijdgewogen rendement (TWR) meet hoe uw beleggingen presteerden, ongeacht wanneer en hoeveel geld u hebt gestort of opgenomen.
- Het TWR verdeelt de periode bij elke storting of opname in deelperiodes, berekent het rendement van elke deelperiode en koppelt ze aan elkaar.
- Het TWR is de standaard om portefeuilles en fondsen met elkaar en met een referentie-index te vergelijken.
Wat het eenvoudige rendement is
Het eenvoudige rendement vergelijkt wat uw portefeuille vandaag waard is met wat ze aan het begin waard was: de winst gedeeld door het ingelegde bedrag. Het is eenvoudig te berekenen en volstaat zolang er tijdens de periode geen geld in- of uitgaat.
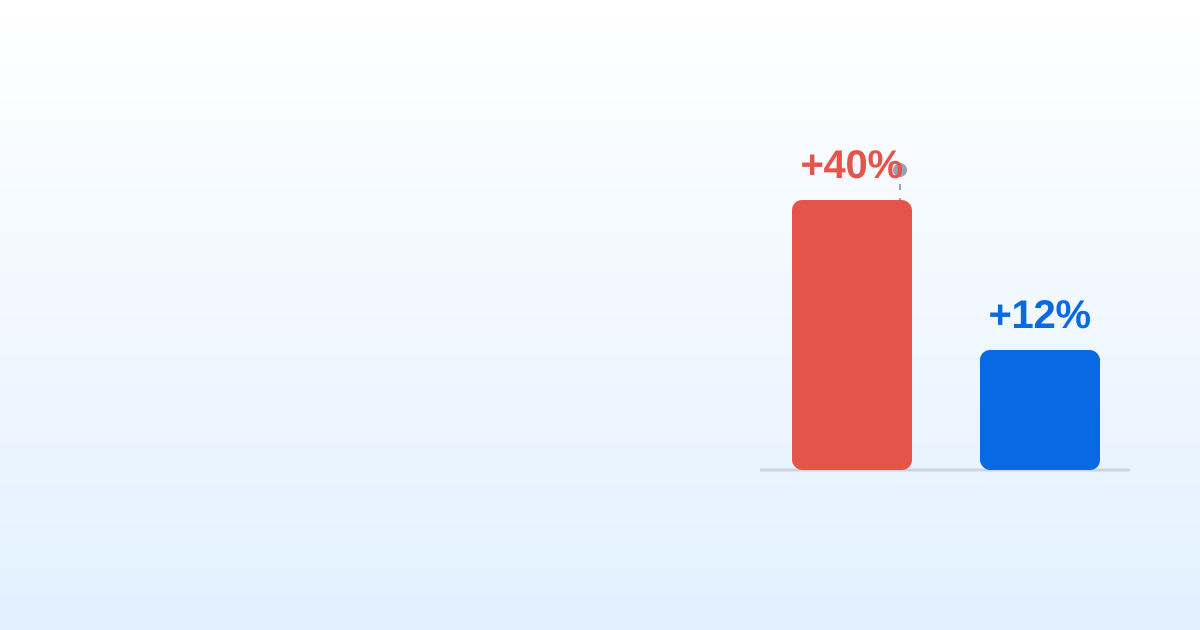
Het probleem ontstaat wanneer u stortingen of opnames doet. Stel dat u het jaar begint met € 10.000 en, net voor een sterke marktstijging, nog eens € 10.000 inlegt. Uw portefeuille groeit fors in euro's, maar een groot deel van die groei komt door het extra ingelegde kapitaal, niet doordat uw beleggingen het beter deden. Het eenvoudige rendement vermengt beide en geeft u een opgeblazen cijfer.
Wat TWR (tijdgewogen rendement) is
Het TWR meet hoe uw beleggingen presteerden en sluit daarbij het effect van uw stortingen en opnames uit. Het beantwoordt de juiste vraag: hoe hebben mijn beleggingen het gedaan, ongeacht wanneer en hoeveel geld ik heb verplaatst?
Daarvoor verdeelt het de periode in deelperiodes telkens wanneer er geld in- of uitgaat, berekent het het rendement van elke deelperiode afzonderlijk en koppelt het ze vervolgens aan elkaar. Zo vervuilt een grote storting het eindcijfer niet langer: alleen hoe het reeds belegde geld presteerde telt mee.
Daarom is het TWR de standaard om portefeuilles en fondsen onderling te vergelijken, en de maatstaf die referentie-indexen gebruiken.
Hoe het stap voor stap wordt berekend
Verdeel de periode in deelperiodes
Telkens wanneer u geld stort of opneemt, sluit u een deelperiode af en opent u een nieuwe. Eén enkele storting levert twee deelperiodes op: ervoor en erna.
Bereken het rendement van elke deelperiode
Meet binnen elke deelperiode hoeveel het reeds belegde geld is gegroeid, zonder het zojuist verplaatste geld mee te tellen.
Koppel de deelperiodes aan elkaar
Vermenigvuldig de rendementen van alle deelperiodes met elkaar. Het resultaat is het tijdgewogen rendement voor de hele periode.
Wat u kunt onthouden
Als u nooit geld verplaatst, vallen het eenvoudige rendement en het TWR samen. Zodra u stortingen of opnames doet, is het TWR het eerlijke cijfer om uw beleggingsbeslissingen te beoordelen en u met een index te vergelijken.
MyPortfolio berekent het TWR automatisch, zodat u echt weet hoe uw portefeuille presteert, zonder dat een recente storting u een vals gevoel van succes geeft.
Veelgestelde vragen
Wat is het tijdgewogen rendement (TWR)?
Het TWR (time-weighted return) meet hoe uw beleggingen presteerden en sluit daarbij het effect van uw stortingen en opnames uit. Het laat zien hoe uw beleggingen het deden, ongeacht wanneer en hoeveel geld u hebt verplaatst.
Hoe bereken je het tijdgewogen rendement?
U verdeelt de periode in deelperiodes telkens wanneer er geld in- of uitgaat en berekent het rendement van elke deelperiode. Daarna koppelt u ze: u vermenigvuldigt alle (1 + rendement van de deelperiode) met elkaar en trekt er 1 van af.
Wanneer zijn het eenvoudige rendement en het TWR gelijk?
Als u in de hele periode geen geld stort of opneemt. Zodra u een storting of opname doet, lopen de twee cijfers uiteen.
Waarom is het eenvoudige rendement misleidend als ik bijstort?
Omdat het de prestaties van uw beleggingen vermengt met het moment waarop u geld stortte. Stort u vlak voor een goede periode, dan valt het cijfer te hoog uit, ook al deden uw beleggingen het niet beter.
Wat is het verschil tussen TWR en MWR?
Het TWR meet uw strategie zonder dat telt wanneer u stortte; het MWR, of intern rendement (IRR), meet wat uw geld verdiende, rekening houdend met de datum van elke storting. Om u met een index te vergelijken, gebruikt u het TWR.