
Stopa zwrotu · 3 z 6
TWR vs prosta stopa zwrotu: dlaczego twój prawdziwy procent może być inny
Jeśli w ciągu roku wpłacałeś lub wypłacałeś pieniądze ze swojego portfela, procentowa stopa zwrotu, którą widzisz na pierwszy rzut oka, może wprowadzać w błąd. Stopa zwrotu ważona czasem (TWR) rozwiązuje ten problem: mierzy, jak poradziły sobie twoje inwestycje, niezależnie od tego, kiedy i ile pieniędzy przesunąłeś. Wyjaśniamy różnicę na obrazowym przykładzie.
5 min czytania
W skrócie
- Prosta stopa zwrotu dzieli zysk przez zainwestowaną kwotę i jest wiarygodna tylko wtedy, gdy w danym okresie nie wpłacałeś ani nie wypłacałeś pieniędzy.
- Stopa zwrotu ważona czasem (TWR) mierzy, jak poradziły sobie twoje inwestycje, niezależnie od tego, kiedy i ile pieniędzy wpłaciłeś lub wypłaciłeś.
- TWR dzieli okres na podokresy przy każdej wpłacie lub wypłacie, oblicza stopę zwrotu każdego z nich i łączy je ze sobą.
- TWR jest standardem porównywania portfeli i funduszy między sobą oraz z indeksem odniesienia.
Czym jest prosta stopa zwrotu
Prosta stopa zwrotu porównuje, ile twój portfel jest wart dziś, z tym, ile był wart na początku: zysk podzielony przez zainwestowaną kwotę. Łatwo ją obliczyć i wystarcza, dopóki w danym okresie nie wpływają ani nie wypływają pieniądze.
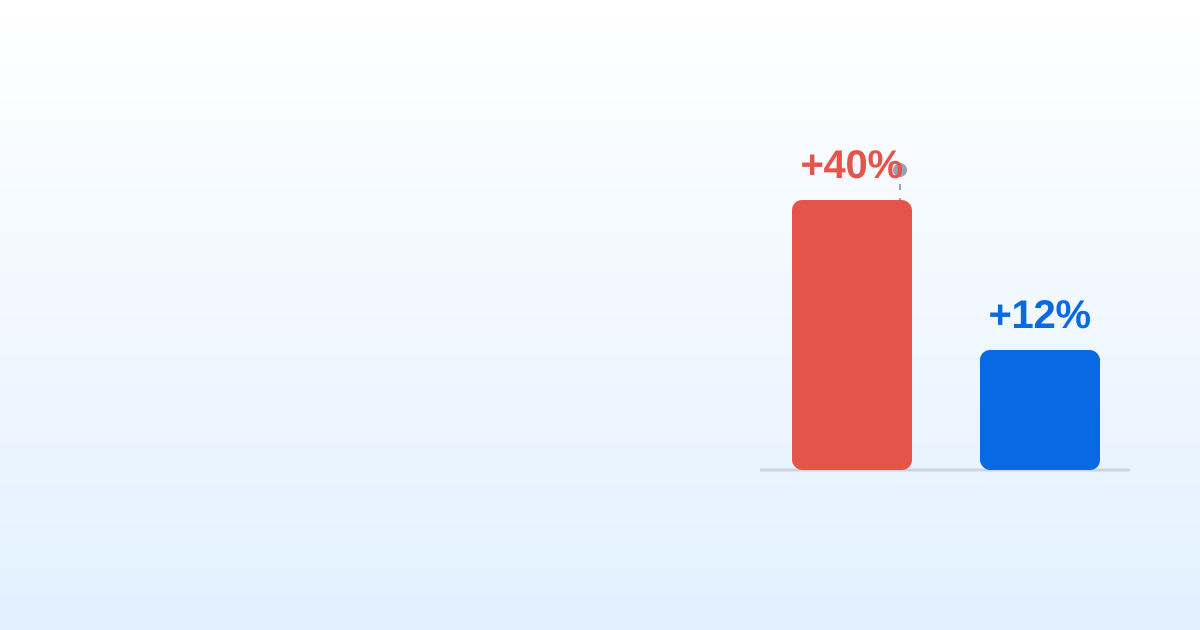
Problem pojawia się, gdy dokonujesz wpłat lub wypłat. Wyobraź sobie, że zaczynasz rok z kwotą 10 000 € i tuż przed silnym wzrostem rynku wpłacasz kolejne 10 000 €. Twój portfel mocno rośnie w euro, ale duża część tego wzrostu wynika z dołożenia kapitału, a nie z tego, że twoje inwestycje radziły sobie lepiej. Prosta stopa zwrotu miesza obie rzeczy i podaje ci zawyżoną liczbę.
Czym jest TWR (stopa zwrotu ważona czasem)
TWR mierzy wyniki twoich inwestycji, izolując wpływ twoich wpłat i wypłat. Odpowiada na właściwe pytanie: jak poradziły sobie moje inwestycje, niezależnie od tego, kiedy i ile pieniędzy przesunąłem?
W tym celu dzieli okres na podokresy za każdym razem, gdy wpływają lub wypływają pieniądze, oblicza stopę zwrotu każdego podokresu osobno, a następnie łączy je ze sobą. Dzięki temu duża wpłata nie zniekształca już końcowej liczby: liczy się tylko to, jak zachował się już zainwestowany kapitał.
Dlatego TWR jest standardem porównywania portfeli i funduszy między sobą oraz miarą, której używają indeksy odniesienia.
Jak się ją oblicza, krok po kroku
Podziel okres na podokresy
Za każdym razem, gdy wpłacasz lub wypłacasz pieniądze, zamykasz jeden podokres i otwierasz kolejny. Pojedyncza wpłata daje ci dwa podokresy: przed i po.
Oblicz stopę zwrotu każdego podokresu
W każdym podokresie zmierz, o ile urósł już zainwestowany kapitał, nie licząc gotówki, którą właśnie przesunąłeś.
Połącz podokresy ze sobą
Pomnóż przez siebie stopy zwrotu wszystkich podokresów. Wynikiem jest stopa zwrotu ważona czasem dla całego okresu.
Co warto zapamiętać
Jeśli nigdy nie przesuwasz pieniędzy, prosta stopa zwrotu i TWR są takie same. W momencie gdy dokonujesz wpłat lub wypłat, TWR jest uczciwą liczbą do oceny twoich decyzji inwestycyjnych i porównania się z indeksem.
W MyPortfolio obliczamy TWR automatycznie, abyś naprawdę wiedział, jak radzi sobie twój portfel, bez tego, by niedawna wpłata dawała ci fałszywe poczucie sukcesu.
Najczęstsze pytania
Co to jest stopa zwrotu TWR?
To stopa zwrotu ważona czasem (time-weighted return): mierzy wyniki twoich inwestycji, izolując wpływ wpłat i wypłat. Odpowiada na pytanie, jak poradziły sobie twoje inwestycje, niezależnie od tego, kiedy i ile pieniędzy przesunąłeś.
Jak obliczyć stopę zwrotu ważoną czasem?
Okres dzieli się na podokresy za każdym razem, gdy pieniądze wpływają lub wypływają, i oblicza stopę zwrotu każdego z nich. Następnie łączy się je: mnoży się wszystkie czynniki (1 + stopa zwrotu podokresu) i odejmuje 1.
Kiedy prosta stopa zwrotu i TWR są takie same?
Gdy przez cały okres nie wpłacasz ani nie wypłacasz pieniędzy. Gdy tylko dokonasz wpłaty lub wypłaty, obie liczby się rozjeżdżają.
Dlaczego prosta stopa zwrotu wprowadza w błąd przy wpłatach?
Bo miesza wyniki twoich inwestycji z momentem, w którym wpłaciłeś pieniądze. Jeśli dopłacisz tuż przed dobrą passą, liczba wychodzi zawyżona, choć twoje inwestycje wcale nie radziły sobie lepiej.
Czym się różni TWR od MWR?
TWR mierzy twoją strategię bez względu na to, kiedy wpłacałeś; MWR, czyli wewnętrzna stopa zwrotu (IRR), mierzy, ile zarobiły twoje pieniądze, z uwzględnieniem daty każdej wpłaty. Do porównań z indeksem używa się TWR.