
Ryzyko · 3 z 3
Wskaźnik Sharpe’a: co to jest i jak go czytać
Dwa portfele mogą zakończyć rok z takim samym zwrotem, a mimo to nie być równie dobre: jeden mógł przyprawić Cię o stres, którego drugi Ci oszczędził. Wskaźnik Sharpe’a przypisuje tej różnicy liczbę i odpowiada na bardzo konkretne pytanie: czy dostaję wystarczającą zapłatę za wahania, które znoszę?
5 min czytania
W skrócie
- Wskaźnik Sharpe’a mierzy, jaki zwrot ponad stopę wolną od ryzyka uzyskujesz za każdą jednostkę zmienności, którą znosisz.
- Oblicza się go jako (zwrot portfela minus stopa wolna od ryzyka) podzielone przez zmienność portfela.
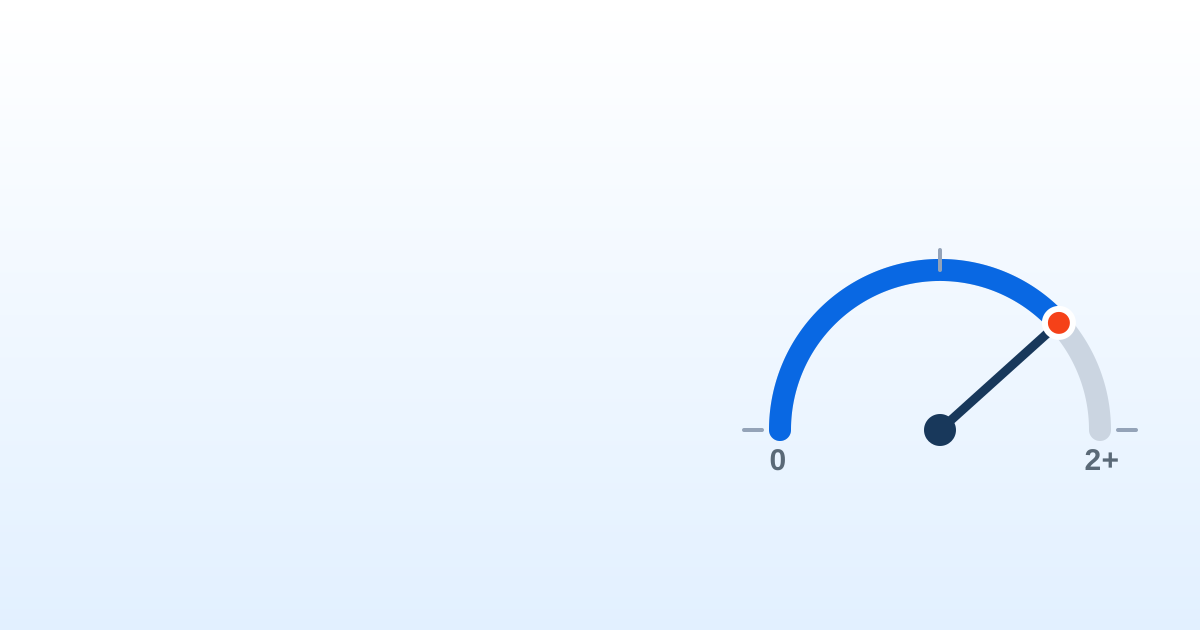
- Orientacyjnie wskaźnik Sharpe’a poniżej 1 jest skromny, między 1 a 2 dobry, a powyżej 2 doskonały.
- Ujemny wskaźnik Sharpe’a oznacza, że portfel zarobił mniej niż aktywo wolne od ryzyka, na przykład bon skarbowy.
Czym jest wskaźnik Sharpe’a
Wskaźnik Sharpe’a mierzy zwrot, jaki uzyskujesz za każdą jednostkę podejmowanego ryzyka. Zamiast patrzeć tylko na to, ile zarobiłeś, uwzględnia, ile niepewności musiałeś przy tym znieść.
Pomysł jest prosty: zarobić 10 % na spokojnym portfelu to nie to samo, co zarobić te 10 % na portfelu, który gwałtownie rośnie i spada. Wskaźnik Sharpe’a nagradza ten pierwszy, bo dał ten sam wynik przy mniejszych wstrząsach. Dlatego nazywa się go miarą zwrotu skorygowanego o ryzyko.
Intuicja stojąca za wzorem
Wzór porównuje trzy rzeczy: zwrot Twojego portfela, to, ile zarobiłbyś bez żadnego ryzyka (stopę wolną od ryzyka, na przykład bon skarbowy) oraz to, jak bardzo Twój portfel się waha (jego zmienność, czyli odchylenie standardowe).
W skrócie: (zwrot portfela − stopa wolna od ryzyka) podzielone przez zmienność. Licznik to Twoja nagroda za to, że inwestujesz, zamiast trzymać pieniądze w bezpiecznym miejscu; mianownik to, ile ta nagroda kosztowała Cię nerwów. Im większa nagroda i im mniejsze wahania, tym wyższy wskaźnik.
Jak go czytać
Najpierw sprawdź, czy jest dodatni
Dodatni wskaźnik oznacza, że Twój portfel pokonał stopę wolną od ryzyka. Jeśli jest ujemny, lepiej wyszedłbyś na aktywie bez ryzyka: nie dostajesz zapłaty za podejmowane ryzyko.
Im wyższy, tym lepiej
Przy takim samym zwrocie wyższy wskaźnik oznacza, że osiągnąłeś go przy mniejszych wahaniach. Służy przede wszystkim do porównywania portfeli lub funduszy między sobą, nie jako ocena bezwzględna.
Stosuj orientacyjny odczyt
Jako przybliżony punkt odniesienia: poniżej 1 jest skromny, między 1 a 2 dobry, a powyżej 2 znakomity. To tylko przedziały orientacyjne, nie sztywne granice.
Jego ograniczenia i wniosek do zapamiętania
Wskaźnik Sharpe’a nie jest prawdą absolutną. Zależy od mierzonego okresu i zmienia się w zależności od tego, jaki wycinek historii wybierzesz. Poza tym karze jednakowo wzrosty i spadki, choć w rzeczywistości zmienność w górę Ci nie przeszkadza. Zakłada też, że zwroty zachowują się mniej więcej „normalnie”, co na rynkach nie zawsze jest prawdą.
Łatwo go też upiększyć: wydłużając okres lub dobierając konkretne daty, może wyglądać lepiej, niż jest w rzeczywistości. Traktuj go jak kompas, a nie wyrok.
W MyPortfolio obliczamy Twój wskaźnik Sharpe’a automatycznie, abyś porównywał swoje portfele według zwrotu skorygowanego o ryzyko, a nie tylko według procentu, który zarabiają. Dzięki temu dowiesz się, czy ryzyko, które podejmujesz, jest tego warte.
Najczęstsze pytania
Co mierzy wskaźnik Sharpe’a?
Zwrot, jaki uzyskujesz za każdą jednostkę podejmowanego ryzyka. Porównuje to, ile zarabiasz ponad aktywo wolne od ryzyka, z tym, jak bardzo waha się Twój portfel, dlatego jest miarą zwrotu skorygowanego o ryzyko.
Jak obliczyć wskaźnik Sharpe’a?
Od zwrotu portfela odejmij stopę wolną od ryzyka, na przykład rentowność bonu skarbowego, a wynik podziel przez zmienność portfela (jego odchylenie standardowe).
Jaki wskaźnik Sharpe’a jest dobry?
Orientacyjnie: poniżej 1 jest skromny, między 1 a 2 dobry, a powyżej 2 doskonały. Służy przede wszystkim do porównywania portfeli lub funduszy między sobą w tym samym okresie, a nie jako ocena bezwzględna.
Co oznacza ujemny wskaźnik Sharpe’a?
Że w tym okresie portfel zarobił mniej niż stopa wolna od ryzyka: lepiej wyszedłbyś na aktywie bez ryzyka. Nikt Ci nie płaci za ryzyko, które podejmujesz.
Czym różni się wskaźnik Sharpe’a od wskaźnika Sortino?
Wskaźnik Sharpe’a uwzględnia całą zmienność, więc tak samo karze wzrosty i spadki. Wskaźnik Sortino liczy tylko zmienność w dół, czyli tę, która naprawdę boli inwestora.