
Risco · 3 de 3
O rácio de Sharpe: o que é e como o ler
Duas carteiras podem fechar o ano com a mesma rentabilidade e, ainda assim, não serem igualmente boas: talvez uma tenha causado sustos que a outra lhe poupou. O rácio de Sharpe põe um número nessa diferença e responde a uma pergunta muito concreta: estou a ser pago o suficiente pelos altos e baixos que aguento?
5 min de leitura
Em resumo
- O rácio de Sharpe mede quanta rentabilidade obtém acima da taxa isenta de risco por cada unidade de volatilidade que suporta.
- Calcula-se como (rentabilidade da carteira menos a taxa isenta de risco) a dividir pela volatilidade da carteira.
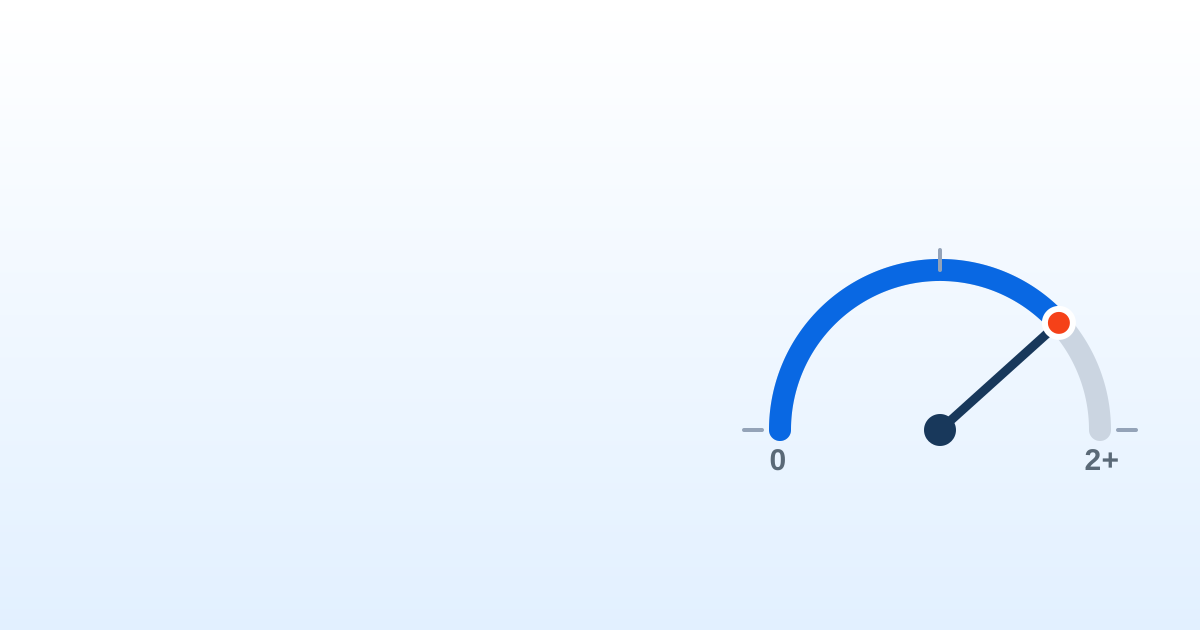
- Como referência orientativa, um Sharpe abaixo de 1 é modesto, entre 1 e 2 é bom e acima de 2 é excelente.
- Um Sharpe negativo significa que a carteira rendeu menos do que um ativo sem risco, como um bilhete do Tesouro.
O que é o rácio de Sharpe
O rácio de Sharpe mede a rentabilidade que obtém por cada unidade de risco que assume. Em vez de olhar apenas para quanto ganhou, tem em conta quanta incerteza teve de suportar para lá chegar.
A ideia é simples: ganhar 10 % com uma carteira tranquila não é o mesmo que ganhar esses 10 % com uma carteira que sobe e desce bruscamente. O rácio de Sharpe premeia a primeira, porque deu o mesmo resultado com menos sobressaltos. Por isso é conhecido como uma medida de rentabilidade ajustada ao risco.
A intuição da fórmula
A fórmula compara três coisas: a rentabilidade da sua carteira, o que teria ganho sem arriscar nada (a taxa isenta de risco, como um bilhete do Tesouro) e quanto a sua carteira oscila (a sua volatilidade ou desvio-padrão).
Em poucas palavras: (rentabilidade da carteira − taxa isenta de risco) a dividir pela volatilidade. O numerador é o seu prémio por investir em vez de deixar o dinheiro a salvo; o denominador é o que esse prémio lhe custou em nervos. Quanto maior o prémio e menor a oscilação, mais alto é o rácio.
Como o ler
Veja primeiro se é positivo
Um rácio positivo significa que a sua carteira superou a taxa isenta de risco. Se for negativo, teria estado melhor com um ativo sem risco: não está a ser pago pelo risco que assume.
Quanto mais alto, melhor
Para a mesma rentabilidade, um rácio mais alto indica que a conseguiu com menos oscilações. Serve sobretudo para comparar carteiras ou fundos entre si, não como nota absoluta.
Use uma leitura orientativa
Como referência aproximada: abaixo de 1 é modesto, entre 1 e 2 é bom e acima de 2 é excelente. São apenas faixas indicativas, não fronteiras exatas.
Os seus limites e a ideia a reter
O rácio de Sharpe não é uma verdade absoluta. Depende do período que medir e muda consoante o pedaço de história que escolher. Além disso, penaliza por igual as subidas e as descidas, quando na realidade a volatilidade em alta não o incomoda. E parte do princípio de que as rentabilidades se comportam de forma mais ou menos «normal», o que nem sempre acontece nos mercados.
Também é fácil de maquilhar: prolongando o período ou escolhendo datas específicas, pode parecer melhor do que é. Encare-o como uma bússola, não como um veredito.
Na MyPortfolio calculamos o seu rácio de Sharpe automaticamente, para que compare as suas carteiras pela rentabilidade ajustada ao risco e não apenas pela percentagem que ganham. Assim saberá se o risco que está a assumir vale a pena.
Perguntas frequentes
O que mede o rácio de Sharpe?
A rentabilidade que obtém por cada unidade de risco que assume. Compara o que ganha acima de um ativo sem risco com o quanto a sua carteira oscila, e por isso é uma medida de rentabilidade ajustada ao risco.
Como se calcula o rácio de Sharpe?
Subtrai-se à rentabilidade da carteira a taxa isenta de risco, por exemplo a de um bilhete do Tesouro, e divide-se o resultado pela volatilidade da carteira (o seu desvio-padrão).
Qual é um bom rácio de Sharpe?
Como leitura orientativa, abaixo de 1 é modesto, entre 1 e 2 é bom e acima de 2 é excelente. Serve sobretudo para comparar carteiras ou fundos entre si no mesmo período, não como nota absoluta.
O que significa um rácio de Sharpe negativo?
Que a carteira rendeu menos do que a taxa isenta de risco nesse período: teria estado melhor com um ativo sem risco. Não lhe estão a pagar pelo risco que assume.
Qual é a diferença entre o rácio de Sharpe e o rácio de Sortino?
O Sharpe usa toda a volatilidade, por isso penaliza da mesma forma as subidas e as descidas. O rácio de Sortino só conta a volatilidade das descidas, a que realmente custa ao investidor.