
Rentabilidade · 3 de 6
TWR vs rentabilidade simples: porque a sua percentagem real pode ser diferente
Se aplicou ou resgatou dinheiro da sua carteira ao longo do ano, a percentagem de rentabilidade que vê à primeira vista pode enganá-lo. A rentabilidade ponderada pelo tempo (TWR) resolve esse problema: mede como se portaram os seus investimentos sem contar quando nem quanto dinheiro movimentou. Explicamos a diferença com um exemplo visual.
5 min de leitura
Em resumo
- A rentabilidade simples divide o ganho pelo montante investido e só é fiável se não aplicou nem resgatou dinheiro durante o período.
- A rentabilidade ponderada pelo tempo (TWR) mede como se portaram os seus investimentos, sem que influa quando nem quanto dinheiro aplicou ou resgatou.
- A TWR divide o período em subperíodos a cada reforço ou resgate, calcula a rentabilidade de cada subperíodo e encadeia-os.
- A TWR é o padrão para comparar carteiras e fundos entre si e com um índice de referência.
O que é a rentabilidade simples
A rentabilidade simples compara quanto vale a sua carteira hoje com quanto valia no início: o ganho dividido pelo montante investido. É fácil de calcular e suficiente quando não entra nem sai dinheiro durante o período.
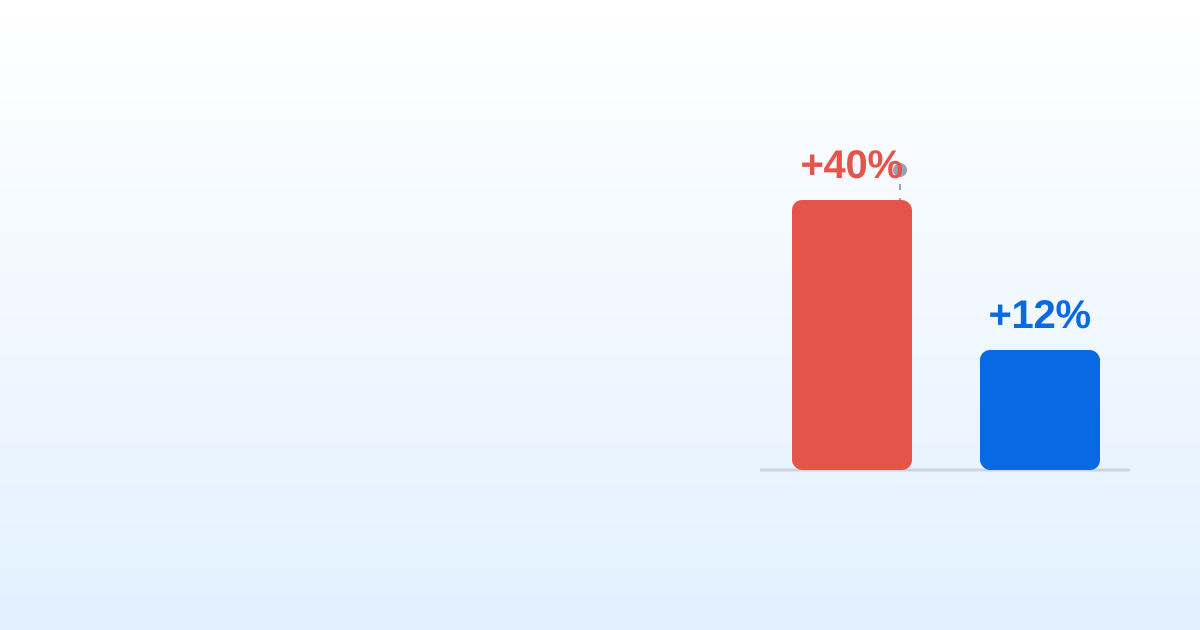
O problema surge quando faz reforços ou resgates. Imagine que começa o ano com 10 000 € e, mesmo antes de uma boa fase do mercado, aplica mais 10 000 €. A sua carteira sobe muito em euros, mas grande parte dessa subida deve-se ao facto de ter aportado mais capital, e não a que os seus investimentos tenham corrido melhor. A rentabilidade simples mistura as duas coisas e devolve-lhe um número inflacionado.
O que é a TWR (rentabilidade ponderada pelo tempo)
A TWR mede o desempenho dos seus investimentos isolando o efeito dos seus reforços e resgates. Responde à pergunta certa: como se comportaram os meus investimentos, independentemente de quando e de quanto dinheiro movimentei?
Para o conseguir, divide o período em subperíodos sempre que entra ou sai dinheiro, calcula a rentabilidade de cada subperíodo em separado e depois encadeia-os. Assim, um reforço grande deixa de contaminar o número final: só conta como se comportou o dinheiro que já estava investido.
É por isso que a TWR é o padrão para comparar carteiras e fundos entre si, e a métrica que os índices de referência utilizam.
Como se calcula, passo a passo
Divida o período em subperíodos
Sempre que aplica ou resgata dinheiro, fecha um subperíodo e abre outro. Um único reforço dá-lhe dois subperíodos: antes e depois.
Calcule a rentabilidade de cada subperíodo
Em cada subperíodo, meça quanto cresceu o dinheiro que já estava lá dentro, sem contar com o numerário que acabou de movimentar.
Encadeie os subperíodos
Multiplique as rentabilidades de todos os subperíodos entre si. O resultado é a rentabilidade ponderada pelo tempo de todo o período.
A ideia que pode reter
Se nunca movimenta dinheiro, a rentabilidade simples e a TWR coincidem. Assim que faz reforços ou resgates, a TWR é o número honesto para avaliar as suas decisões de investimento e comparar-se com um índice.
No MyPortfolio calculamos a TWR automaticamente, para que saiba realmente como está a correr a sua carteira, sem que um reforço recente lhe dê uma falsa sensação de sucesso.
Perguntas frequentes
O que é a rentabilidade TWR?
É a rentabilidade ponderada pelo tempo (time-weighted return): mede o desempenho dos seus investimentos isolando o efeito dos seus reforços e resgates. Responde a como se portaram os seus investimentos, independentemente de quando e de quanto dinheiro movimentou.
Como se calcula a TWR?
Divide-se o período em subperíodos sempre que entra ou sai dinheiro e calcula-se a rentabilidade de cada um. Depois encadeiam-se: multiplicam-se todos os (1 + rentabilidade do subperíodo) e subtrai-se 1.
Quando coincidem a rentabilidade simples e a TWR?
Quando não aplica nem resgata dinheiro durante todo o período. Assim que faz um reforço ou um resgate, os dois números afastam-se.
Porque é que a rentabilidade simples engana se fizer reforços?
Porque mistura o desempenho dos seus investimentos com o momento em que pôs dinheiro. Se reforçar mesmo antes de uma boa fase, o número sai inflacionado, embora os seus investimentos não se tenham portado melhor.
Qual é a diferença entre TWR e MWR?
A TWR mede a sua estratégia sem contar quando fez os reforços; a MWR, ou TIR, mede o que o seu dinheiro ganhou, tendo em conta a data de cada reforço. Para se comparar com um índice usa-se a TWR.