
Risk · 3/3
Sharpe oranı: nedir ve nasıl okunur
İki portföy yılı aynı getiriyle kapatabilir ve yine de eşit derecede iyi olmayabilir: biri diğerinin size yaşatmadığı korkuları yaşatmış olabilir. Sharpe oranı bu farka bir sayı koyar ve çok somut bir soruya yanıt verir: katlandığım iniş çıkışlar için yeterince ödeniyor mu?
5 dk okuma
Kısaca
- Sharpe oranı, katlandığınız her bir oynaklık birimi için risksiz getiri oranının üzerinde ne kadar getiri elde ettiğinizi ölçer.
- Portföy getirisinden risksiz getiri oranı çıkarılıp sonuç portföyün oynaklığına bölünerek hesaplanır.
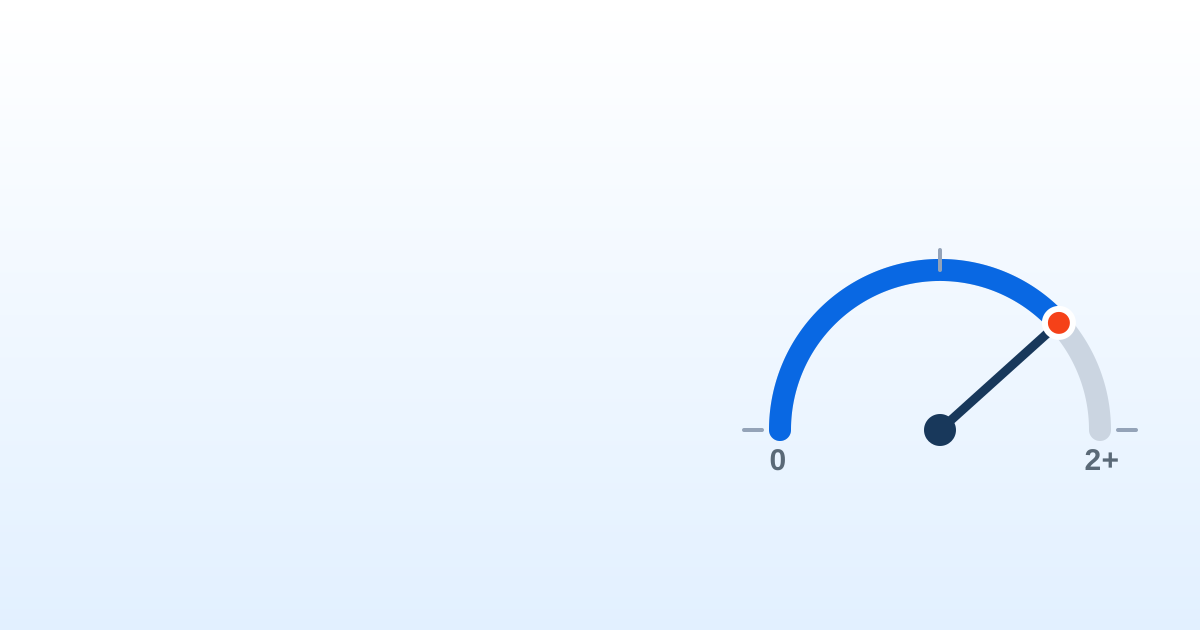
- Kabaca bir ölçüt olarak 1'in altındaki Sharpe oranı mütevazı, 1 ile 2 arası iyi, 2'nin üzeri ise mükemmeldir.
- Negatif bir Sharpe oranı, portföyün Hazine bonosu gibi risksiz bir varlıktan daha az getiri sağladığı anlamına gelir.
Sharpe oranı nedir
Sharpe oranı, üstlendiğiniz her bir risk birimi için elde ettiğiniz getiriyi ölçer. Yalnızca ne kadar kazandığınıza bakmak yerine, buna ulaşmak için ne kadar belirsizliğe katlanmak zorunda kaldığınızı da hesaba katar.
Fikir basit: sakin bir portföyle %10 kazanmak, sert bir şekilde inip çıkan bir portföyle o %10'u kazanmakla aynı şey değildir. Sharpe oranı ilkini ödüllendirir, çünkü aynı sonucu daha az sarsıntıyla vermiştir. Bu yüzden riske göre ayarlanmış getiri ölçüsü olarak bilinir.
Formülün sezgisi
Formül üç şeyi karşılaştırır: portföyünüzün getirisi, hiç risk almadan kazanacağınız tutar (risksiz getiri oranı, örneğin bir Hazine bonosu) ve portföyünüzün ne kadar dalgalandığı (oynaklığı, yani standart sapması).
Kısaca: (portföy getirisi − risksiz getiri oranı) bölü oynaklık. Pay, parayı güvende tutmak yerine yatırım yaptığınız için aldığınız ödüldür; payda ise bu ödülün size sinir olarak neye mal olduğudur. Ödül ne kadar büyük ve dalgalanma ne kadar küçükse oran o kadar yüksek olur.
Nasıl okunur
Önce pozitif mi diye bakın
Pozitif bir oran, portföyünüzün risksiz getiri oranını geçtiği anlamına gelir. Negatifse, risksiz bir varlıkla daha iyi durumda olurdunuz: üstlendiğiniz risk için size ödenmiyor.
Ne kadar yüksekse o kadar iyi
Aynı getiride, daha yüksek bir oran onu daha az dalgalanmayla elde ettiğinizi gösterir. Özellikle portföyleri veya fonları birbiriyle karşılaştırmak için işe yarar, mutlak bir not olarak değil.
Yaklaşık bir okuma kullanın
Kaba bir ölçüt olarak: 1'in altı mütevazı, 1 ile 2 arası iyi ve 2'nin üzeri mükemmeldir. Bunlar yalnızca gösterge niteliğinde aralıklardır, kesin sınırlar değil.
Sınırları ve akılda kalması gereken
Sharpe oranı mutlak bir gerçek değildir. Ölçtüğünüz döneme bağlıdır ve seçtiğiniz tarih dilimine göre değişir. Ayrıca yükselişleri ve düşüşleri eşit şekilde cezalandırır, oysa aslında yukarı yönlü oynaklık sizi rahatsız etmez. Ve getirilerin aşağı yukarı "normal" davrandığını varsayar, ki piyasalarda bu her zaman böyle değildir.
Ayrıca süslemesi kolaydır: dönemi uzatarak veya belirli tarihleri seçerek olduğundan daha iyi görünebilir. Onu bir pusula olarak görün, bir hüküm olarak değil.
MyPortfolio'da Sharpe oranınızı otomatik olarak hesaplıyoruz; böylece portföylerinizi yalnızca kazandıkları yüzdeye göre değil, riske göre ayarlanmış getirilerine göre karşılaştırırsınız. Böylece üstlendiğiniz riskin buna değip değmediğini bilirsiniz.
Sıkça sorulan sorular
Sharpe oranı neyi ölçer?
Üstlendiğiniz her bir risk birimi için elde ettiğiniz getiriyi. Risksiz bir varlığın üzerinde ne kadar kazandığınızı portföyünüzün ne kadar dalgalandığıyla karşılaştırır; bu yüzden riske göre ayarlanmış bir getiri ölçüsüdür.
Sharpe oranı nasıl hesaplanır?
Portföy getirisinden risksiz getiri oranı (örneğin bir Hazine bonosunun getirisi) çıkarılır ve sonuç portföyün oynaklığına (standart sapmasına) bölünür.
İyi bir Sharpe oranı kaçtır?
Kabaca: 1'in altı mütevazı, 1 ile 2 arası iyi, 2'nin üzeri mükemmeldir. En çok portföyleri veya fonları aynı dönem içinde birbiriyle karşılaştırmaya yarar; mutlak bir not olarak görülmemelidir.
Negatif Sharpe oranı ne anlama gelir?
Portföyün o dönemde risksiz getiri oranından daha az kazandırdığı anlamına gelir: risksiz bir varlıkla daha iyi durumda olurdunuz. Üstlendiğiniz risk için size bir karşılık ödenmiyor.
Sharpe oranı ile Sortino oranı arasındaki fark nedir?
Sharpe oranı oynaklığın tamamını kullanır, bu yüzden yükselişleri ve düşüşleri aynı şekilde cezalandırır. Sortino oranı yalnızca aşağı yönlü oynaklığı hesaba katar; yani yatırımcının canını gerçekten yakan oynaklığı.