Riesgo · 4 de 4
La nota de calidad de tu cartera: qué mide y cómo se calcula
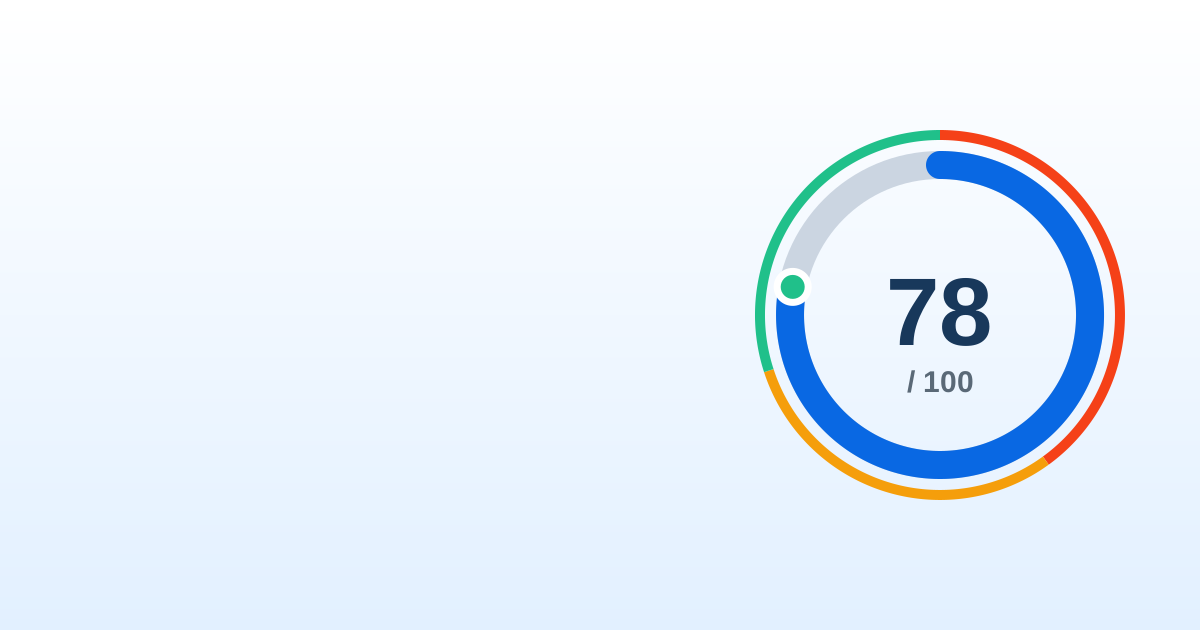
En la cabecera de cada cartera, al lado de la rentabilidad, aparece una «Calidad» con una nota de 0 a 100. No dice cuánto has ganado, sino cómo lo has ganado: si esa rentabilidad te ha costado muchos sustos o pocos. Aquí tienes exactamente qué datos usa, cuánto pesa cada uno y cómo leer la tuya.
8 min de lectura
En resumen
- La nota de calidad puntúa de 0 a 100 cómo ha conseguido una cartera su rentabilidad: hasta 65 puntos salen del ratio de Sortino y hasta 35 de la caída máxima.
- El Sortino mide lo que la cartera gana por encima de un 2 % anual por cada unidad de riesgo a la baja; la caída máxima no resta nada hasta un 10 % y lo resta todo a partir de un 50 %.
- De 70 a 100 es una nota alta, de 40 a 69 media y de 0 a 39 baja; un fondo monetario saca alrededor de 50 y el MSCI World, alrededor de 60 en los últimos cinco años.
- La nota de tu cartera mira los últimos 12 meses y, con menos de un año de historial, se acerca a 50.
Qué es la nota de calidad
La nota de calidad resume en un número de 0 a 100 cómo se ha comportado tu cartera. No compite con la rentabilidad, la completa: dos carteras que ganan lo mismo pueden haberlo hecho de forma muy distinta, una casi sin sobresaltos y la otra con caídas que te quitan el sueño.
Se construye con dos ingredientes y nada más. El ratio de Sortino pesa un 65 %: hasta 65 puntos por lo que ganas a cambio del riesgo a la baja. La caída máxima (el drawdown) pesa un 35 %: hasta 35 puntos que se van perdiendo cuanto más profundo ha sido el peor bache.
El resultado se lee por tramos: de 70 a 100 es una nota alta (punto verde), de 40 a 69 media (ámbar) y de 0 a 39 baja (rojo).
El Sortino: lo que ganas por cada susto (65 puntos)
El ratio de Sortino es pariente del ratio de Sharpe: también divide lo que ganas entre el riesgo que corres. La diferencia es que solo cuenta como riesgo los días malos. Que tu cartera suba con fuerza no te asusta, así que no penaliza.
Lo que ganas se mide por encima de un 2 % anual, más o menos lo que paga un fondo monetario en euros. Si tu cartera no supera ese listón, no te ha pagado nada por arriesgar. Y los días malos son los que rinden por debajo de él.
Hay un suelo para el riesgo: nunca se toma menos de un 2 % anual de oscilación a la baja. Sin él, una cartera que casi no se mueve dividiría entre casi cero y sacaría una nota altísima sin merecerla.
El Sortino se pasa a puntos con la tabla de abajo. Si la cartera gana menos que ese 2 %, el Sortino sale negativo y este bloque da menos de 13 puntos; con un Sortino de −1 o peor, ninguno.
| Sortino anual | Puntos (de 65) |
|---|---|
| −1 o menos | 0 |
| 0 | 13 |
| 1 | 36 |
| 2 | 52 |
| 3 | 62 |
| 4 o más | 65 |
La caída máxima: el peor bache (35 puntos)
La caída máxima es cuánto llegó a bajar tu cartera desde un máximo hasta el punto más bajo que vino después. Es el momento en el que más cuesta no vender.
Una caída de hasta el 10 % no resta nada: es el vaivén normal de cualquier cartera con acciones. A partir de ahí, cada punto de caída resta en línea recta, hasta que una caída del 50 % o más se lleva los 35 puntos enteros.
Se mide sobre la rentabilidad de la cartera (TWR) y no sobre su valor en euros. Así, sacar dinero no cuenta como una caída y meterlo no tapa una caída de verdad.
| Caída máxima | Puntos (de 35) |
|---|---|
| 10 % o menos | 35 |
| 20 % | 26 |
| 30 % | 18 |
| 40 % | 9 |
| 50 % o más | 0 |
Qué periodo mira tu nota
La nota de la cabecera de tu cartera se calcula con la rentabilidad de cada día de los últimos 12 meses. Es una foto del último año, no de toda la historia de la cartera.
Hace falta un mínimo de movimiento: si en esos 12 meses el valor de la cartera ha cambiado menos de 10 días (por ejemplo, porque casi todo es liquidez), no hay nota.
Con menos de un año de historial, la nota se acerca a 50 en proporción a lo que falta para completar un año de sesiones de bolsa. Con medio año, por ejemplo, una cartera que con el año completo sacaría 80 se queda en 65. Unas semanas tranquilas no demuestran que una cartera esté bien gestionada.
En las ligas y torneos la nota usa la misma fórmula, pero sobre las fechas de la competición y sin acercarla a 50.
Cómo leer tu nota
Mira el tramo antes que la cifra
De 70 a 100 es alta, de 40 a 69 media y de 0 a 39 baja. Entre un 62 y un 64 no hay diferencia que importe; entre un 45 y un 80, sí.
Compárala con las referencias
Un monetario saca alrededor de 50 y el MSCI World, alrededor de 60 en cinco años con un año malo dentro. Si tu cartera está por encima, has conseguido tu rentabilidad con menos sustos que el mercado global.
Abre el detalle para ver qué pesa
Al pasar el ratón o tocar la nota ves su Sortino y su caída máxima. Un Sortino bajo dice que el riesgo te ha pagado poco; una caída grande, que el peor momento fue duro.
No juzgues una cartera nueva por su nota
Con menos de un año de historial la nota todavía se acerca a 50. Espera a tener un año completo antes de sacar conclusiones.
| Referencia | Nota aproximada |
|---|---|
| Fondo monetario en euros | 50 |
| MSCI World, últimos cinco años (con 2022) | 60 |
| MSCI World, su mejor año reciente | 90 |
Lo que la nota no dice
La nota mira hacia atrás: resume cómo se ha comportado la cartera, no cómo lo hará. Un año tranquilo puede subirla sin que la cartera sea menos arriesgada que antes.
Tampoco mide la diversificación, las comisiones ni si la cartera encaja con tus objetivos. Y no sustituye a la rentabilidad: primero mira cuánto ganas, y después usa la nota para ver a qué precio lo has ganado.
En MyPortfolio la calculamos sola para cada cartera, a partir de su historial diario, para que compares no solo cuánto ganan tus carteras sino cómo lo consiguen.
Preguntas frecuentes
¿Qué datos se usan para puntuar la calidad de una cartera?
Dos: el ratio de Sortino de la cartera, que aporta hasta 65 puntos, y su caída máxima (drawdown), que aporta hasta 35. Los dos se calculan con la rentabilidad de cada día de los últimos 12 meses.
¿Qué es una buena nota de calidad?
De 70 a 100 es una nota alta. Como referencia, un fondo monetario en euros saca alrededor de 50 y el MSCI World, alrededor de 60 en los últimos cinco años, con 2022 incluido.
¿Por qué mi cartera nueva tiene una nota cercana a 50?
Porque con menos de un año de historial la nota se acerca a 50 en proporción a lo que falta. Unas pocas semanas tranquilas no bastan para saber si una cartera está bien gestionada.
¿Cuenta el número de días en positivo?
No. La nota solo mira el Sortino y la caída máxima. Una cartera puede subir pocos días y ganar mucho en ellos, o subir casi todos los días un poco y hundirse en uno solo.
¿Las aportaciones y las retiradas cambian la nota?
No. Se calcula con la rentabilidad de la cartera (TWR), que no se mueve cuando metes o sacas dinero, así que una retirada no cuenta como caída y una aportación no tapa una caída real.