Risque · 4 sur 4
La note de qualité de votre portefeuille : ce qu'elle mesure et comment elle se calcule
Dans l'en-tête de chaque portefeuille, à côté du rendement, apparaît une « Qualité » avec une note de 0 à 100. Elle ne dit pas combien vous avez gagné, mais comment vous l'avez gagné : si ce rendement vous a coûté beaucoup de frayeurs ou peu. Voici exactement quelles données elle utilise, ce que pèse chacune et comment lire la vôtre.
8 min de lecture
En bref
- La note de qualité évalue de 0 à 100 la façon dont un portefeuille a obtenu son rendement : jusqu'à 65 points viennent du ratio de Sortino et jusqu'à 35 de la baisse maximale.
- Le Sortino mesure ce que le portefeuille gagne au-delà de 2 % par an pour chaque unité de risque de baisse ; la baisse maximale ne retire rien jusqu'à 10 % et retire tout à partir de 50 %.
- De 70 à 100, la note est élevée, de 40 à 69 moyenne et de 0 à 39 faible ; un fonds monétaire obtient environ 50 et le MSCI World environ 60 sur les cinq dernières années.
- La note de votre portefeuille porte sur les 12 derniers mois et, avec moins d'un an d'historique, elle se rapproche de 50.
Ce qu'est la note de qualité
La note de qualité résume en un nombre de 0 à 100 le comportement de votre portefeuille. Elle ne fait pas concurrence au rendement, elle le complète : deux portefeuilles qui gagnent autant peuvent l'avoir fait de façon très différente, l'un presque sans secousses et l'autre avec des baisses qui vous empêchent de dormir.
Elle repose sur deux ingrédients, et rien d'autre. Le ratio de Sortino pèse 65 % : jusqu'à 65 points pour ce que vous gagnez en échange du risque de baisse. La baisse maximale (le drawdown) pèse 35 % : jusqu'à 35 points, que l'on perd d'autant plus que le pire creux a été profond.
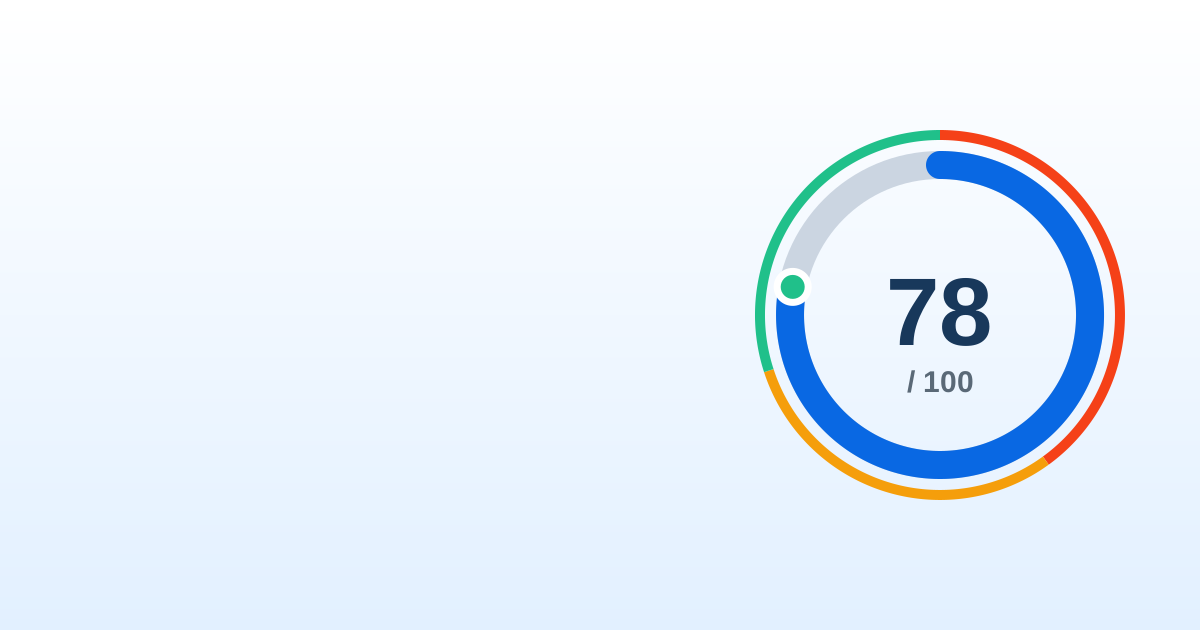
Le résultat se lit par zones : de 70 à 100, la note est élevée (point vert), de 40 à 69 moyenne (ambre) et de 0 à 39 faible (rouge).
Le Sortino : ce que vous gagnez pour chaque frayeur (65 points)
Le ratio de Sortino est un proche parent du ratio de Sharpe : lui aussi divise ce que vous gagnez par le risque que vous prenez. La différence, c'est qu'il ne compte comme risque que les mauvais jours. Que votre portefeuille monte fortement ne vous fait pas peur, donc ce n'est pas pénalisé.
Ce que vous gagnez se mesure au-delà de 2 % par an, à peu près ce que rapporte un fonds monétaire en euros. Si votre portefeuille ne dépasse pas cette barre, il ne vous a rien payé pour le risque pris. Et les mauvais jours sont ceux qui rapportent moins qu'elle.
Le risque a un plancher : on ne retient jamais moins de 2 % par an d'oscillation à la baisse. Sans lui, un portefeuille qui ne bouge presque pas diviserait par presque zéro et obtiendrait une note très élevée sans la mériter.
Le Sortino se convertit en points avec le tableau ci-dessous. Si le portefeuille gagne moins que ces 2 %, le Sortino est négatif et ce bloc donne moins de 13 points ; avec un Sortino de −1 ou pire, aucun.
| Sortino annuel | Points (sur 65) |
|---|---|
| −1 ou moins | 0 |
| 0 | 13 |
| 1 | 36 |
| 2 | 52 |
| 3 | 62 |
| 4 ou plus | 65 |
La baisse maximale : le pire creux (35 points)
La baisse maximale, c'est de combien votre portefeuille a chuté depuis un sommet jusqu'au point le plus bas qui a suivi. C'est le moment où il est le plus difficile de ne pas vendre.
Une baisse jusqu'à 10 % ne retire rien : c'est le va-et-vient normal de tout portefeuille investi en actions. Au-delà, chaque point de baisse retire des points en ligne droite, jusqu'à ce qu'une baisse de 50 % ou plus emporte les 35 points.
Elle se mesure sur le rendement du portefeuille (TWR) et non sur sa valeur en euros. Ainsi, retirer de l'argent ne compte pas comme une baisse et en ajouter ne masque pas une vraie baisse.
| Baisse maximale | Points (sur 35) |
|---|---|
| 10 % ou moins | 35 |
| 20 % | 26 |
| 30 % | 18 |
| 40 % | 9 |
| 50 % ou plus | 0 |
Quelle période votre note prend en compte
La note affichée dans l'en-tête de votre portefeuille se calcule à partir du rendement de chaque jour des 12 derniers mois. C'est une photo de la dernière année, pas de toute l'histoire du portefeuille.
Il faut un minimum de mouvement : si, sur ces 12 mois, la valeur du portefeuille a changé moins de 10 jours (par exemple parce qu'il est presque entièrement en liquidités), il n'y a pas de note.
Avec moins d'un an d'historique, la note se rapproche de 50 en proportion de ce qui manque pour compléter une année de séances de Bourse. Avec six mois, par exemple, un portefeuille qui obtiendrait 80 sur une année complète reste à 65. Quelques semaines calmes ne prouvent pas qu'un portefeuille est bien géré.
Dans les ligues et les tournois, la note utilise la même formule, mais sur les dates de la compétition et sans la rapprocher de 50.
Comment lire votre note
Regardez la zone avant le chiffre
De 70 à 100, elle est élevée, de 40 à 69 moyenne et de 0 à 39 faible. Entre 62 et 64, il n'y a pas de différence qui compte ; entre 45 et 80, si.
Comparez-la aux repères
Un fonds monétaire obtient environ 50 et le MSCI World environ 60 sur cinq ans, avec une mauvaise année dedans. Si votre portefeuille fait mieux, vous avez obtenu votre rendement avec moins de frayeurs que le marché mondial.
Ouvrez le détail pour voir ce qui pèse
En survolant ou en touchant la note, vous voyez son Sortino et sa baisse maximale. Un Sortino bas indique que le risque vous a peu rapporté ; une forte baisse, que le pire moment a été dur.
Ne jugez pas un nouveau portefeuille sur sa note
Avec moins d'un an d'historique, la note se rapproche encore de 50. Attendez d'avoir une année complète avant de tirer des conclusions.
| Référence | Note approximative |
|---|---|
| Fonds monétaire en euros | 50 |
| MSCI World, cinq dernières années (avec 2022) | 60 |
| MSCI World, sa meilleure année récente | 90 |
Ce que la note ne dit pas
La note regarde en arrière : elle résume comment le portefeuille s'est comporté, pas comment il se comportera. Une année calme peut la faire monter sans que le portefeuille soit moins risqué qu'avant.
Elle ne mesure pas non plus la diversification, les frais ni l'adéquation du portefeuille à vos objectifs. Et elle ne remplace pas le rendement : regardez d'abord combien vous gagnez, puis servez-vous de la note pour voir à quel prix vous l'avez gagné.
Dans MyPortfolio, nous la calculons automatiquement pour chaque portefeuille, à partir de son historique quotidien, pour que vous compariez non seulement combien gagnent vos portefeuilles, mais aussi comment ils y parviennent.
Questions fréquentes
Quelles données servent à noter la qualité d'un portefeuille ?
Deux : le ratio de Sortino du portefeuille, qui apporte jusqu'à 65 points, et sa baisse maximale (drawdown), qui en apporte jusqu'à 35. Les deux se calculent à partir du rendement de chaque jour des 12 derniers mois.
Qu'est-ce qu'une bonne note de qualité ?
De 70 à 100, c'est une note élevée. À titre de repère, un fonds monétaire en euros obtient environ 50 et le MSCI World environ 60 sur les cinq dernières années, 2022 compris.
Pourquoi mon nouveau portefeuille a-t-il une note proche de 50 ?
Parce qu'avec moins d'un an d'historique, la note se rapproche de 50 en proportion de ce qui manque. Quelques semaines calmes ne suffisent pas pour savoir si un portefeuille est bien géré.
Le nombre de jours positifs compte-t-il ?
Non. La note ne regarde que le Sortino et la baisse maximale. Un portefeuille peut monter peu de jours et beaucoup gagner ces jours-là, ou monter un peu presque tous les jours et s'effondrer en un seul.
Les versements et les retraits modifient-ils la note ?
Non. Elle se calcule avec le rendement du portefeuille (TWR), qui ne bouge pas quand vous ajoutez ou retirez de l'argent : un retrait ne compte donc pas comme une baisse et un versement ne masque pas une vraie baisse.